
Panorama Económico Latinoamericano –
Del 30 de setiembre al 7 de octubre de 2027
Argentina: no se espera recuperación para los próximos meses
Las empresas de ambos sectores llegan al último trimestre con expectativas negativas sobre ventas, producción, pedidos y empleo. El escenario se da después de meses de caída del consumo masivo y de una baja de 5% en la producción industrial en julio. Supermercados e industria anticipan más recesión: la demanda interna seguirá sin reaccionar
Supermercados e industria manufacturera ingresan al último trimestre del año con un diagnóstico similar sobre la economía argentina: la demanda interna continúa sin alcanzar un nivel suficiente para sostener una recuperación generalizada de la actividad y las empresas no esperan una mejora significativa en los próximos meses.
Las dos encuestas de tendencia de negocios difundidas este lunes por el Instituto Nacional de Estadística y Censos (INDEC) muestran balances negativos en las principales variables vinculadas con el nivel de actividad, mientras que una mayoría de las firmas consultadas prevé mantener sus niveles actuales antes que aumentarlos.
as expectativas para septiembre-noviembre llegan después de un período en el que el consumo masivo acumula meses de retroceso y la industria volvió a mostrar una caída significativa. En julio, el Índice de Producción Industrial Manufacturero (IPI manufacturero) registró una baja interanual de 4,9 por ciento y una contracción mensual desestacionalizada de 5 por ciento, mientras que el acumulado de los primeros siete meses del año quedó 2,6 por ciento por debajo del mismo período de 2025.
La encuesta del INDEC a supermercados y autoservicios mayoristas coincide con el pronóstico. En agosto, apenas 7,9 por ciento de las empresas calificó como buena su situación comercial, mientras que 28,1 por ciento la consideró mala y 64 por ciento la ubicó como normal. El balance entre respuestas positivas y negativas quedó en -20,2 puntos. El indicador de confianza empresarial, que combina la evaluación de la situación actual, las expectativas y la situación de los stocks, se ubicó en torno a cero.
La principal explicación aparece cuando las empresas identifican qué les impide aumentar la actividad. El 59,6 por ciento señaló a la demanda como el factor que limita su capacidad de crecimiento, frente al 62,6 por ciento que había dado esa respuesta tres meses antes. El costo laboral aparece bastante más atrás, con 20,2 por ciento, mientras que el costo de financiamiento representa 6,7 por ciento. De acuerdo con el relevamiento, el problema para el comercio minorista continúa estando en la cantidad de bienes que los hogares pueden comprar.
La leve desaceleración de los precios no se tradujo hasta ahora en una recuperación sostenida del volumen consumido, y los propios empresarios consultados por el organismo estadístico colocan a la demanda como el principal obstáculo para ampliar sus negocios.
Según un relevamiento de Scentia publicado en agosto, el consumo masivo cayó 2,6 por ciento interanual en julio y acumuló siete meses consecutivos de retrocesos en 2026. Las ventas bajaron tanto en grandes supermercados como en autoservicios independientes, mientras que el nivel general del consumo se ubicó muy por debajo del registrado en enero de 2023. Los datos oficiales también habían mostrado un deterioro en los primeros meses del año. En marzo, las ventas de supermercados a precios constantes cayeron 5,1 por ciento interanual y acumularon una baja de 3,1 por ciento en el primer trimestre. En abril, el retroceso interanual fue de 3,7 por ciento y el acumulado enero-abril quedó 3,3 por ciento abajo.
La comparación con 2025 también resulta significativa. El año pasado había comenzado con una recuperación interanual de las ventas en supermercados, aunque hacia noviembre el índice ya registraba una caída de 2,8 por ciento interanual y los autoservicios mayoristas acumulaban una baja de 7,7 por ciento en los primeros once meses.
El 19,7 por ciento de las empresas espera que disminuya el volumen de producción durante septiembre-noviembre, frente al 15,4 por ciento que anticipa un aumento. El 64,9 por ciento calcula que no habrá modificaciones. El balance entre respuestas positivas y negativas queda en -4,3 puntos. La situación de los pedidos permite entender por qué la industria no proyecta una expansión. En agosto, 52,9 por ciento de las empresas consideró que su cartera de pedidos se encontraba por debajo de lo normal y solamente 2,2 por ciento la ubicó por encima de ese nivel. El balance de esta variable llegó a -50,7 puntos.
El principal límite identificado por las fábricas es todavía más contundente que en el comercio. El 53,6 por ciento de las empresas señaló a la insuficiencia de la demanda interna como el factor más importante que restringe su capacidad para aumentar la producción. La competencia de productos importados aparece en segundo lugar, con 10,1 por ciento, seguida por la incertidumbre económica, con 6,7 por ciento.
La apertura comercial, por lo tanto, aparece como un problema adicional sobre una demanda doméstica que ya se encuentra debilitada. El dato se inserta en un escenario en el que las importaciones de bienes compiten con la producción local, mientras el mercado interno no consigue generar un volumen suficiente de pedidos para sostener la utilización de las plantas.
En agosto, 30 por ciento de las empresas calificó como mala su situación empresarial, frente a 7,7 por ciento que la consideró buena. El balance fue de -22,4 puntos. La cartera de pedidos mostró un balance de -50,7 puntos y las exportaciones uno de -29,4 puntos. La utilización de la capacidad instalada aporta otro dato sobre el nivel efectivo de actividad. En julio de 2026 se ubicó en 58,2 por ciento, por debajo del 58,4 por ciento registrado en julio del año anterior.
En materia laboral, el 16,5 por ciento espera reducir la cantidad de trabajadores durante los próximos tres meses, frente al 3,7 por ciento que proyecta aumentarla. El 79,8 por ciento estima que no habrá modificaciones. El balance queda en -12,8 puntos. Algo similar ocurre con las horas trabajadas. El 17 por ciento de las industrias espera una reducción durante septiembre-noviembre, mientras que 5,8 por ciento proyecta un aumento y 77,2 por ciento no anticipa cambios. El balance también es negativo, en -11,2 puntos.
Las expectativas sobre la demanda interna son todavía más débiles. El 23,8 por ciento de las firmas espera que los pedidos provenientes del mercado local disminuyan durante el próximo trimestre, frente a 13,8 por ciento que prevé un aumento. El 62,4 por ciento espera estabilidad, con un balance de -10 puntos.
Economía en México creció 3.3% anual en julio, reporta el INEGI

En julio, la economía de México registró un crecimiento real de 3.3 por ciento anual, con los servicios como principal soporte y una industria más visible, reveló el Instituto Nacional de Estadística y Geografía (Inegi).. Servicios e industria impulsaron el arranque del tercer trimestreClara
El indicador global de la actividad económica (IGAE), que calcula el Inegi y que da seguimiento mensual al comportamiento de la economía mexicana, mostró un avance de 0.8 por ciento mensual en julio, lo que representa una mejoría, luego del estancamiento de junio y de la caída de 0.3 por ciento en mayo pasado.
Las actividades terciarias (comercio y servicios) crecieron 1.2 por ciento mensual y las secundarias (la producción industrial) 0.5 por ciento, mientras las primarias, que incluyen agricultura, ganadería, silvicultura, pesca y caza, se contrajeron 1.1 por ciento.
A tasa anual, en el segundo mes de la justa mundialista, las actividades terciarias aumentaron 4 por ciento y las secundarias 2.4 por ciento. Las primarias cayeron 0.6 por ciento con cifras desestacionalizadas, para hacer más comparables las cifras.
“Estos resultados confirman un arranque muy positivo del tercer trimestre, por lo que se espera que la industria y los servicios mantengan una visión más alentadora en lo que resta del año”, comentó Francisco Flores, director de economía nacional de Banorte.
El Inegi detalló, con cifras originales, sin ningún proceso estadístico por efecto de calendario, que la actividad económica del país avanzó 3.4 por ciento anual, apoyada por el crecimiento de 4 por ciento en los servicios y de 2.7 por ciento de la industria. El sector agro cayó 1.1 por ciento.
En los primeros siete meses del año, la economía de México acumuló un crecimiento de 1.5 por ciento con respecto al mismo periodo de 2025.
Los servicios y el agro repuntaron 2 y 1.8 por ciento, respectivamente; en tanto, la industria avanzó 0.4 por ciento.
“El resultado del IGAE estuvo respaldado, principalmente, por el repunte de las actividades terciarias y por una mejora en las secundarias, lo que sugiere una recuperación más amplia respecto al cierre del trimestre previo; no obstante, el desempeño continuó siendo heterogéneo entre sectores, ante la contracción en las actividades primarias”, explicó Rosa Rubio, analista económica de Monex.
Añadió que las cifras acumuladas de enero-julio muestran una mejora gradual en el ritmo de la actividad, donde la industria revirtió la trayectoria negativa observada desde agosto de 2024, mientras los servicios continuaron siendo el principal soporte del crecimiento.
Uruguay: actividad estancada, con aumento del empleo e ingresos

Mate Amargo
Parece raro, ¿verdad? El empleo, y los ingresos que lo remuneran, disociados del crecimiento económico. Este último medido por la variación anual del Producto Bruto Interno (PIB), se ha estancado y la evolución de sus componentes muestra un desempeño contradictorio. La demanda Interna (consumo e inversión) mostró avances en el año cerrado al segundo trimestre de 2026, mientras que la demanda externa (exportaciones) se contrajo. Desde la oferta de bienes y servicios de los diferentes sectores económicos, los que se agrupan en la producción material (agro, industria, energía) retrocedieron, mientras que las actividades dedicadas a la producción de servicios incidieron de tal forma que lo contrarrestaron. Lamentablemente el Banco Central del Uruguay (BCU) mantiene desactualizada la distribución del valor de bienes y servicios producidos entre trabajadores, empresarios y estado (salarios, ganancias, impuestos) derivados de aquellos resultados productivos, por lo cual el balance global, que obviamente incluye la relación entre crecimiento y distribución, queda incompleto.
En el anexo gráfico damos cuenta del estancamiento de la producción nacional que en el curso de la última década apenas ha promediado una tasa de crecimiento de 1,2% anual si la extendemos hasta abril-junio de 2026. En el año móvil al 2º trimestre de este año el avance productivo solo significó un 0,4% adicional, y si la medición es interanual (con respecto al mismo trimestre del año anterior), como lo realiza el BCU, el resultado es un descenso de -0,5%. En un primer análisis, parece fruto de fuerzas aparentemente contrapuestas, la producción para el consumo interno vs la producción para la demanda externa, visto sus desempeños con signos opuestos. En el cuadro siguiente podemos observar como el consumo interno, de los hogares y también del gobierno, así como la inversión en bienes de capital, incidieron positivamente.


Sin duda tuvo que ver el aumento de empleos e ingresos que resaltamos anteriormente, que ha redundado en un aumento de la masa salarial. Pero también hay que señalar que esa expansión del consumo interno no ha sido uniforme, sino que hasta ha tenido componentes de clase. Como el BCU anota en su Informe de Cuentas Nacionales “En el caso de los hogares, el incremento se observó principalmente en el gasto en bienes de consumo importados donde se destaca la incidencia de los bienes duraderos (en especial, los vehículos) y de prendas de vestir”. Algo que ya habíamos intuido cuando analizamos la influencia del dólar “barato” en la reducción de la inflación, que desplaza la demanda hacia consumos de bienes asociados a ingresos medios y altos (autos, computadoras, electrodomésticos). De esta manera, un aumento del consumo también “resta” al PIB vía importaciones, las cuales tuvieron una incidencia negativa de -2% en el resultado final. Se van acomodando entonces los hechos a la pregunta inicial, conciliar estancamiento, o incluso crecimiento negativo, con aumento de demanda por alza de ingresos en los hogares uruguayos.
Entonces como conciliar además esto con el mantenimiento de más de 500 mil personas ocupadas, de las cuales casi 300 mil son trabajadores asalariados que, según el Instituto Cuesta Duarte del PIT-CNT, ganan menos de 25.000 pesos. Veamos donde aumentó el empleo y dónde los salarios. La población ocupada creció 1% a junio 2026, esto significa un saldo positivo de 17.000 empleos, que se distribuyen entre las actividades productoras de servicios, en particular las dedicadas a informática, comunicaciones, servicios profesionales a empresas y servicios financieros, o sea donde se pagan los salarios más altos. El saldo negativo se mantiene en las actividades de la producción material (industria, construcción, excepto agro) y en comercio y transporte. En efecto, como vemos en el cuadro siguiente, el crecimiento del empleo se conjugó con el aumento mayor del salario en las actividades de servicios señaladas, que son las que están marcando la recuperación de una masa salarial diferenciada.


En el caso de la evolución positiva de la inversión, encontramos un fenómeno similar. Las mayores inversiones también provocaron un incremento de las importaciones de maquinarias y de materiales de construcción, pero a diferencia del consumo “improductivo”, estos pueden traducirse en un futuro en alza económica. Remitiéndonos nuevamente al Informe del BCU, “Estas inversiones están asociadas a la instalación en el país de un centro de datos, al desarrollo de una planta de la industria forestal, y obras vinculadas a líneas de energía, plantas eléctricas y tuberías”. O sea, de Google, UPM II, UTE y OSE.
La incidencia negativa le correspondió al sector externo, del cual ya vimos en parte el papel de las importaciones. En el caso de las exportaciones, medida su evolución con respecto al 2° trimestre de 2025, decrecieron en -3,9%, y si lo hacemos en su proyección anual en cada trimestre (año móvil) apenas aumenta un 0,4%, prácticamente sin incidencia en el PIB global. Como señala el BCU, “fundamentalmente por el desempeño del rubro bienes … caída en las colocaciones de soja, carne y vehículos automotores, parcialmente compensadas por el aumento en productos lácteos”. En este contexto, con un fuerte aumento de las importaciones, +7,8% que incidió en restar 2 puntos al resultado global del PIB, el balance comercial se deteriora, permanece positivo, pero se aleja de los márgenes obtenidos pre pandemia (un tercio inferior).
La perspectiva del PIB desde la producción corrobora el análisis precedente, realizado en función de las demandas, el empleo y los ingresos. La producción material se estanca, crece la de los servicios. En efecto, la comparación de los valores agregados en los últimos 12 meses, con el mismo período un año atrás, nos muestra un retroceso en las actividades primarias, en la construcción y en la generación de electricidad, y un débil crecimiento de la industria manufacturera. En las actividades productoras de servicios, que representan dos tercios del valor agregado nacional y el75% del empleo, se ubicó el crecimiento económico acumulado anual a junio 2026, donde destacaron los servicios financieros, el comercio, y los establecimientos que ofrecen alojamiento y alimentación vinculados al turismo.


En síntesis, el dinamismo de la actividad económica se ha ubicado en la producción de los servicios donde se genera a su vez más empleo y con mejores remuneraciones. De ahí se conjuga el estancamiento con distribución, donde sin duda han tenido mucho que ver los arreglos colectivos de salarios que se realizaron en base a otras perspectivas de inflación y crecimiento económico. El dinamismo económico principal deberá provenir de la producción material, que genera los eslabones de demanda y oferta para empujar al resto y aumentar el PIB global, el empleo y los ingresos en forma sostenible.
Anexo Gráfico


El coral pierde terreno en el mundo, pero resiste en el Pacífico
Edgardo Ayala
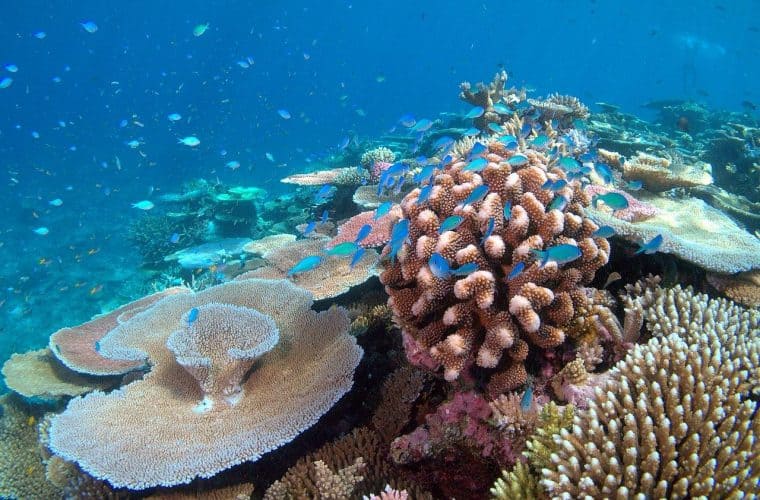
Los arrecifes de coral de la región centroamericana y México, al menos los del Pacífico, han logrado resistir los embates de la degradación ambiental y de los fenómenos climáticos que han elevado la temperatura del agua, y son de las pocas zonas coralinas que no muestran el declive experimentado en otras regiones del planeta.
Según el «Estado de los arrecifes de coral del mundo 2025 planeta perdió 9,5 % de su cobertura coralina viva en cuatro décadas.Sin embargo, de las 10 regiones evaluadas, cuatro no presentan cambio neto, incluido el Pacífico Oriental Tropical, la región que cubre parte de México y las costas del Pacífico centroamericano, pese a ser uno de los ambientes más hostiles del mundo para esos ecosistemas.
Esta zona abarca 4,8 millones de kilómetros cuadrados (km²) de océano, pero solo 593 km² de arrecife, 0,2 % del total planetario. “La cobertura total de los arrecifes de coral en el mundo es bastante baja, entonces perder casi el 10% es un impacto considerable… En el caso específico del Pacífico Oriental Tropical, lo que se ve es que ha resistido bastante”, sostuvo la investigadora Johana Segovia, de la pública Universidad de El Salvador, coautora del nuevo informe global.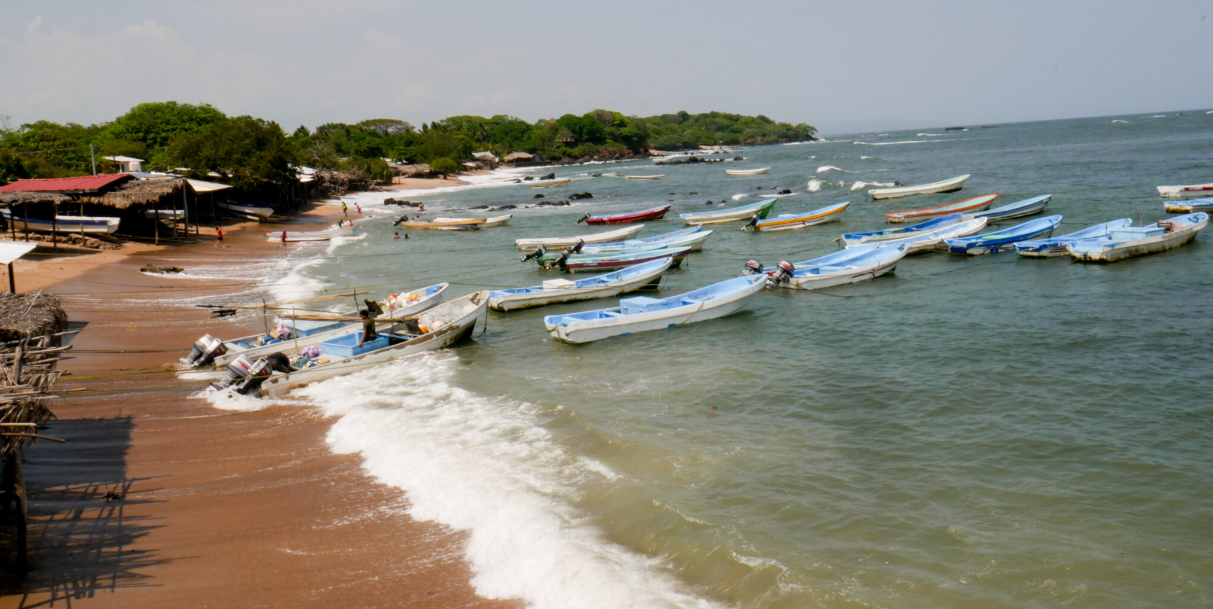

Como bióloga marina, Segovia lleva varios años buceando en las aguas de Los Cóbanos, en la franja costera del oeste de El Salvador, para monitorear el estado de los corales en la zona.Los Cóbanos, una reserva natural de 22 hectáreas, es hábitat del único arrecife rocoso con crecimiento coralino en El Salvador.
Un esfuerzo global
El reporte “Estado de los arrecifes de coral del mundo 2025” es considerado el más completo jamás realizado. Fue elaborado por la Red Mundial de Monitoreo de Arrecifes de Coral y la Iniciativa Internacional de Arrecifes de Coral.
Ese esfuerzo global reúne 21,1 millones de observaciones, obtenidas en 87 299 muestreos realizados en 36 886 sitios de arrecife de 124 países, con datos del periodo de 1980 a 2024 aportados por 600 miembros de toda la red.
Los sistemas arrecifales prestan servicios vitales para el bienestar humano. Además de sostener la pesca artesanal y servir como zonas de reproducción y crianza de especies alimenticias, sustentan el turismo recreativo, dijo a IPS el investigador Amílcar Cupul, del Centro Universitario de la Costa, de la Universidad de Guadalajara, en México.
A nivel mundial, dijo, generan unos 3000 millones de dólares anuales. En regiones con amplias barreras, reducen la erosión y protegen la infraestructura costera del impacto de huracanes. La pérdida o degradación de estos ecosistemas deriva directamente en crisis socioeconómicas e inseguridad alimentaria.
Según el nuevo reporte, los arrecifes cubren menos de 0,2 % del fondo oceánico, pero sostienen más de 25 % de las especies marinas y los medios de vida de hasta mil millones de personas. Hoy 104 millones viven a menos de cinco kilómetros de un arrecife, 46 % más que hace dos décadas.
“¿Qué pasa si nosotros los destruimos, los degradamos? Pasa esto: tenemos problemas de falta de abastecimiento de recursos, problemas de erosión de costas, pérdida de turismo y eso se refleja en pérdidas socioeconómicas”, detalló Cupul, en entrevista telefónica, desde Puerto Vallarta, en el occidental estado mexicano de Jalisco, del que Guadalajara es su capital.
Resiliencia coralina
Que el Pacífico Oriental Tropical haya logrado sortear las adversidades y no haya mostrado un deterioro, como lo detalla el informe, es una buena noticia, y son varios los factores que lo explican.
Segovia, la experta salvadoreña, afirmó que esa región presenta condiciones particularmente difíciles para los corales: está expuesta al fenómeno de El Niño y a variaciones periódicas de la temperatura, registra mayor acidez del agua por sus características oceanográficas y recibe numerosos aportes de agua dulce que no permiten que el coral se expanda.
Y aun así, continuó, las especies que habitan la región están adaptadas a condiciones naturalmente estresantes, lo que podría explicar en parte que los arrecifes de coral del Pacífico Oriental hayan logrado mantener relativamente estable su cobertura coralina, en contraste con el deterioro registrado en otras regiones del mundo.
Los sistemas coralinos “están acostumbrados aquí a que cada cierto tiempo haya un calentamiento de las aguas, entonces eso ha permitido que a través de la historia hayan creado ciertos mecanismos adaptativos para sobrellevarlo”, sostuvo Segovia.
Y añadió: “Entonces, aunque globalmente la Tierra se caliente, ellos están más preparados para ello, son como nosotros los latinoamericanos, que estamos acostumbrados al extremo”. Advirtió, no obstante, que los datos más recientes, que no alcanzó a cubrir el informe mundial, ya advierten de un deterioro sustancial.
Dentro del Pacífico Oriental Tropical existe la subregión del Pacífico Mesoamericano, la franja que comienza en México y baja por las costas centroamericanas. Según Cupul, el investigador mexicano, la preservación de esa ecorregión responde a factores oceanográficos y geográficos estratégicos. Posee una plataforma continental angosta que facilita el intercambio térmico con aguas profundas, lo que amortigua las olas de calor.
A esto se suma la presencia de costas agrestes con menor densidad de desarrollo urbano y la implementación de áreas naturales protegidas, como el Parque Nacional Bahías de Huatulco en el suroccidental estado mexicano de Oaxaca, una reserva de 12 000 hectáreas. Al no sufrir una presión humana asfixiante, el arrecife demuestra una mayor capacidad de recuperación tras eventos climáticos severos, aseguró.
Futuro incierto
A pesar de esa resiliencia histórica, la ecorregión enfrenta un escenario incierto. El reporte mundial confirma que la subregión mesoamericana no ha sufrido retrocesos en su cobertura coralina, pero la irrupción del fenómeno de El Niño, sumada al calentamiento global, está elevando la temperatura del agua a niveles críticos.
“Desafortunadamente, y tengo que decirlo, este año, 2026, no pinta muy bien”, advirtió el especialista mexicano. Eso está elevando las temperaturas de la zona y está afectando en mayor medida prácticamente toda la región, aseguró. Eso se va a reflejar en los futuros informes y probablemente sean malas noticias, como ya lo advirtió también su colega salvadoreña.
A diferencia del Pacífico Mesoamericano, que se ha mantenido estable, los arrecifes de la franja costera atlántica no han corrido con la misma suerte. Según el reporte global, de las 10 regiones evaluadas, cuatro muestran “evidencia sólida de declive a largo plazo”, entre ellas el Caribe, con un impacto negativo de 43,4 % en su cobertura coralina.
El estudio sobre arrecifes define el Caribe, para efectos de monitoreo, como una vasta zona de 24 230 km² que incluye unos 44 países y dependencias territoriales, entre ellos las franjas costeras del Atlántico mexicano y centroamericano.
También se localiza ahí la subregión conocida como Arrecife Mesoamericano, una barrera continua de unos 1000 km que va desde la zona atlántica de México hasta las Islas de la Bahía, en Honduras, pasando por Belice y Guatemala. Esta zona del Atlántico registra severos deterioros provocados por el blanqueamiento, un proceso que pone en riesgo la vida de los sistemas coralinos en todo el mundo.
El blanqueamiento ocurre cuando los corales sufren estrés, generalmente por un aumento de la temperatura del agua, y expulsan unas pequeñas algas que viven en sus tejidos y les ayudan a alimentarse. Al perderlas, los corales se vuelven blancos y pueden llegar a morir.
“La cobertura de coral ha disminuido y la región no está en las mejores condiciones que debían estar. Claro, hay zonas que sí están resistiendo, pero los últimos reportes es que ha estado disminuyendo”, detalló el científico mexicano
Aún falta mucho por hacer
Para garantizar la supervivencia de estas colonias, los expertos enfatizaron la necesidad de aplicar rigurosamente los programas de manejo en áreas protegidas y fortalecer el trabajo comunitario en zonas no resguardadas.
Ante eventos de blanqueamiento térmico, Cupul sostuvo que la acción prioritaria consiste en retirar la presión humana directa: restringir temporalmente el turismo, evitar el vertido de químicos como bloqueadores solares, y reducir el ruido y residuos de embarcaciones, combinado con un monitoreo científico constante entre autoridades y universidades.
En ese mismo sentido, la investigadora salvadoreña sumó controlar el desarrollo costero no planificado y la calidad del agua. Los sitios mejor conservados tienden a registrar menor presión de desarrollo y mejores condiciones del agua, subrayó. “Tenemos que planificar, planificar mejor”, para evitar que los sistemas coralinos se sigan degradando.
Eso implica ampliar el monitoreo y la investigación de largo plazo, establecer áreas protegidas con sitios destinados exclusivamente a la investigación científica. Las actividades económicas, incluida la hostelería, deberían gestionar sus desechos y el tratamiento del agua de manera que se garantice que sus descargas no causen impactos sobre los ecosistemas.
Nicaragua registra crecimiento del turismo en 2026
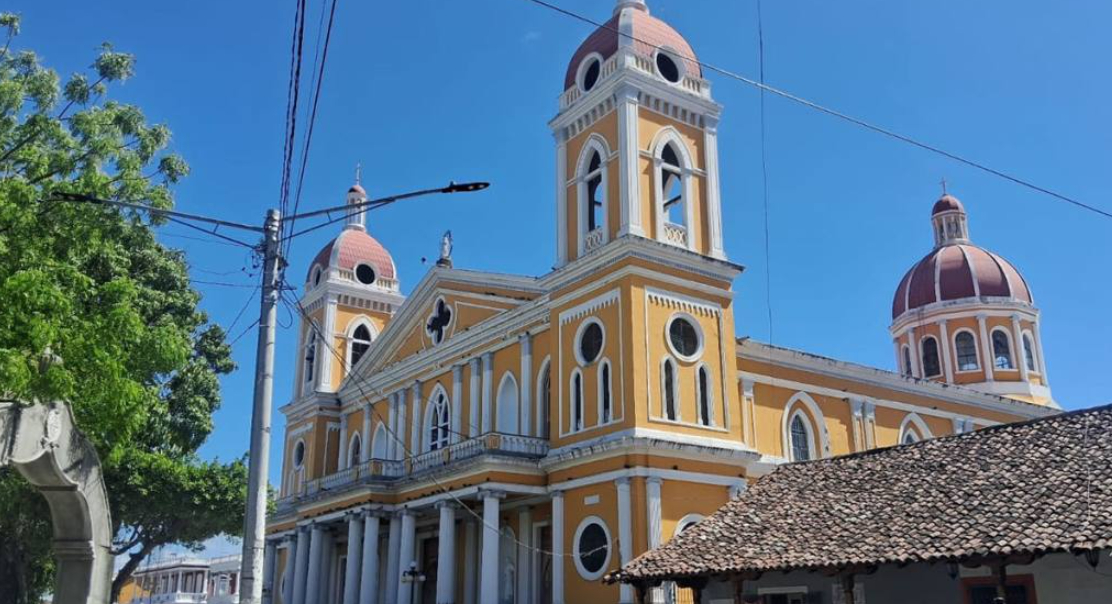

Los indicadores turísticos de Nicaragua mantienen un comportamiento positivo con un crecimiento del dos por ciento entre enero y agosto respecto a igual período del año anterior. El Instituto Nicaragüense de Turismo reportó 278 mil 937 visitantes internacionales entre enero y marzo de 2026. Estados Unidos lideró el origen.
Según los datos preliminares de INTUR, los turistas estadounidenses representan el 34% del total de visitantes, seguidos por centroamericanos con un 28% y europeos con un 15%. Los destinos más visitados durante el trimestre fueron Granada, San Juan del Sur, Isla de Ometepe y la Ruta del Café en el norte del país. La ocupación hotelera promedio en estos destinos alcanzó el 72%, cinco puntos por encima del mismo período de 2025.
El director de INTUR, Anasha Campbell, atribuyó el crecimiento a la campaña de promoción internacional lanzada en octubre de 2025 y a la ampliación de rutas aéreas desde Miami, Houston y San Salvador. La aerolínea Avianca incrementó la frecuencia de vuelos hacia Managua, mientras que Copa Airlines reactivó su ruta directa desde Ciudad de Panamá con cuatro frecuencias semanales.
El sector turístico generó aproximadamente 287 millones de dólares en ingresos durante los primeros tres meses del año, según proyecciones del Banco Central de Nicaragua. Los rubros de mayor facturación fueron hospedaje (38%), alimentos y bebidas (29%) y transporte (18%). Pequeñas empresas familiares de hospedaje en Granada y León reportaron ocupaciones superiores al 80% durante Semana Santa.
La Asociación Nicaragüense de Agencias de Viajes (ANAV) prevé que la tendencia de crecimiento se mantenga durante el segundo trimestre, impulsada por la temporada de vacaciones de verano en Estados Unidos y las celebraciones patronales de julio. INTUR anunció la participación de Nicaragua en la feria internacional de turismo de Madrid, programada para octubre de 2026.
Granada y León conce
Granada y León concentran la mayor oferta hotelera del país, según datos del sector turístico nicaragüense, con una amplia variedad de establecimientos que van desde hostales económicos hasta hoteles boutique y resorts de lujo que atienden tanto al turismo nacional como al extranjero. El crecimiento del sector turístico en Nicaragua responde a múltiples factores, entre ellos la promoción internacional del país como destino cultural, ecológico y de aventura, así como la mejora en la conectividad aérea y terrestre que facilita el desplazamiento de visitantes hacia los principales polos turísticos.
El INTUR ha implementado estrategias de promoción en ferias internacionales, ruedas de negocios y campañas digitales que destacan los atractivos de Nicaragua, incluyendo sus colonias históricas, sus reservas naturales, sus playas del Pacífico y del Caribe, y su gastronomía tradicional. El turismo representa una de las fuentes de empleo más importantes para la economía nicaragüense, generando ingresos directos en sectores como hospedaje, alimentación, transporte, artesanías y servicios de guía turístico.
Los departamentos de Granada, León, Rivas y la Región Autónoma de la Costa Caribe Sur son los que mayor crecimiento han registrado en términos de llegadas de visitantes y de inversión en infraestructura turística. Sin embargo, el sector enfrenta desafíos como la necesidad de capacitación de personal, la mejora de servicios básicos en zonas turísticas y la implementación de prácticas sostenibles que garanticen la conservación de los recursos naturales y culturales que constituyen el principal atractivo del país para los visitantes extranjeros y nacionales.
La codirectora del Instituto Nicaragüense de Turismo (Intur), Mara Stotti, explicó al boletín Informe Pastrán que las cifras acumuladas hasta agosto reflejan una evolución favorable y expresó expectativas de que el país cierre el año con resultados positivos. Señaló que Nicaragua mantiene una agenda permanente de promoción internacional mediante presentaciones de destino en distintos mercados de la región, considerados importantes emisores de visitantes debido a su cercanía geográfica.
Como parte de esa estrategia, Nicaragua participará próximamente en actividades de promoción turística en Costa Rica y Panamá, con el propósito de establecer contactos con turoperadores y contribuir al incremento del flujo de visitantes. La codirectora de Intur destacó que Costa Rica constituye el segundo principal emisor de turistas hacia Nicaragua, después de Estados Unidos, por lo que representa un mercado de particular interés para las acciones promocionales.
Asimismo, comentó que Canadá se encuentra entre los mercados que han mostrado expansión durante este año y el anterior. En ese país, el Intur desarrolla presentaciones de destino en coordinación con la agencia de promoción turística de Centroamérica. Stotti destacó que el inicio del invierno canadiense representa una oportunidad para Nicaragua, debido a que durante esa temporada los viajeros buscan destinos con temperaturas cálidas y alternativas de sol y playa.
Peso de la culpa toca a 63% de los venezolanos a la hora de comprar
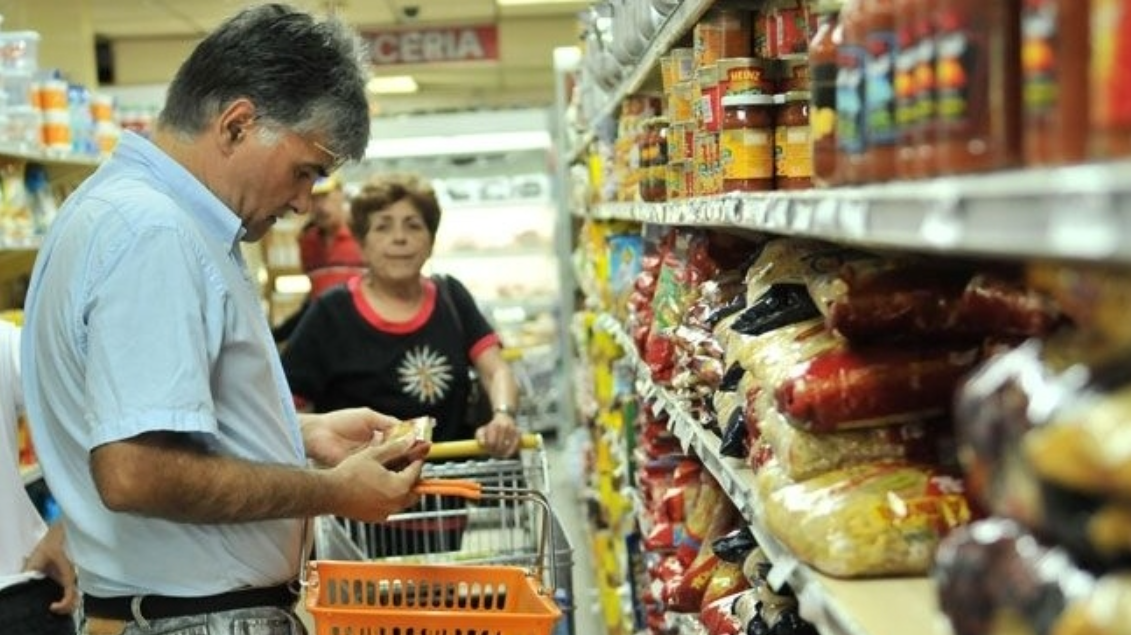

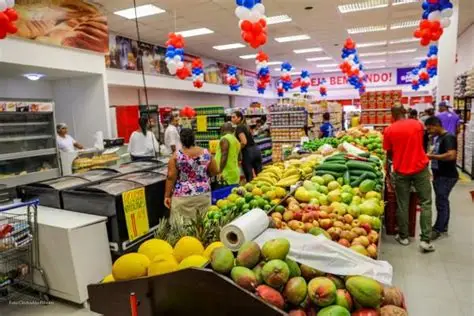
Un fenómeno atraviesa la conducta de compra en el país: la culpa influye en la decisión de gasto de 63 de cada 100 venezolanos cuando se trata de adquirir productos para sí mismos, señala el estudio Tendencias del Consumidor Venezolano. El rubro donde más se manifiesta esta culpa es comer fuera de casa. Solo 36 de cada 100 personas compran sin pensarlo demasiado
Según el economista Luis Vicente León, de Datanálisis, el contexto económico explica parte del comportamiento. En Venezuela, el gasto no obligatorio representa menos del 5% del presupuesto familiar, lo que deja a los consumidores con un margen mínimo para compras personales. “Vender aquí es pelear por un puesto en una lista de prioridades muy corta”, señaló.
El estudio detalla que, aunque dos personas tengan el mismo ingreso, pueden comprar de manera completamente distinta. La diferencia no está en el dinero, sino en la percepción emocional del gasto:
– 27 de cada 100 solo compran para sí mismos si sienten que “se lo merecen”.
– 20 de cada 100 disfrutan la compra, pero luego evalúan si debieron hacerlo.
– 15 de cada 100 tienen dificultades para justificar el gasto.
– Solo 36 de cada 100 compran sin pensarlo demasiado.
La edad como factor decisivo
El segundo hallazgo del estudio explica el primero: la edad. Entre los jóvenes de 18 a 24 años, 37 de cada 100 se permiten un gusto sin mayores dudas. En cambio, entre los 35 y 44 años, apenas 6 de cada 100 lo hacen.
León señala que los 35 años marcan una frontera: llegan los hijos, el colegio, responsabilidades familiares y médicas, y cambia lo que cada persona se permite comprar.El análisis concluye que los jóvenes, aunque tengan menos recursos, compran con menos culpa, ajustan el monto y mantienen la frecuencia. El adulto, con más ingresos, compra menos veces, pero deja un ticket promedio más alto. Para las marcas y comercios, el mensaje es claro: ambos segmentos son esenciales, pero no se les puede hablar igual…
Panorama internacional

OMC analiza el papel de las criptomonedas en el comercio mundial
Eduardo Camín
La Secretaría de la Oganización Mundial del Comercio (OMC) presentó a mediados del mes de septiembre una nueva publicación sobre el papel de las criptomonedas estables para apoyar el comercio transfronterizo, en el marco de la primera edición del Día Mundial del Comercio y la Tecnología de la OMC.
El informe, elaborado por la División de Estudios Económicos y Estadística y la División de Comercio de Servicios e Inversión, examina las oportunidades y los retos relacionados con el uso de las criptomonedas estables para facilitar el comercio internacional, destacando la forma en que ese tipo de moneda puede acelerar los pagos transfronterizos y su potencial para ampliar la participación en el sistema internacional de comercio, especialmente de las economías en desarrollo.
Para esto se estableció una moneda estable el stablecoin que es una criptomoneda diseñada para mantener un valor financiero constante y evitar la alta volatilidad típica de otros activos digitales como el bitcoines un activo digital emitido de forma privada que puede utilizarse para realizar pagos. Está diseñada para mantener un valor estable en relación con un activo de referencia, como el dólar estadounidense o el euro. Aunque representa una pequeña parte del volumen de negocio de las stablecoins, los volúmenes reales de pagos crecen de forma constante, liderados por transacciones entre empresas.
En su prólogo a la publicación, la Directora General Ngozi Okonjo-Iweala dice: «La OMC ha proporcionado durante mucho tiempo un foro para que los miembros discutan desarrollos tecnológicos transformadores que influyen en la realización del comercio. Al analizar las tecnologías emergentes desde una perspectiva comercial, la Secretaría de la OMC busca contribuir a la elaboración de políticas informadas y apoyar a los miembros en la navegación de una economía global cada vez más digital.»
El informe destaca el creciente potencial de las stablecoins para su uso en transacciones comerciales internacionales. Originalmente desarrolladas para reducir la volatilidad asociada a las criptomonedas, las stablecoins se utilizan cada vez más para pagos, remesas y transacciones entre empresas. En este sentido la OMC sostiene que estas pueden ayudar a abordar las fricciones persistentes en los pagos transfronterizos, especialmente acelerando los tiempos de liquidación, reduciendo los costes de transacción y aumentando la transparencia para los consumidores. Como resultado, las stablecoins tienen el potencial de facilitar los pagos internacionales relacionados con el comercio, beneficiando especialmente a los traders que enfrentan dificultades para utilizar herramientas tradicionales de pago transfronterizo.
Al mismo tiempo, el informe reconoce que el uso principal de las stablecoins en el comercio es como herramienta de pagos y liquidación y no sustituye la financiación comercial. No replican las funciones de crédito, garantía y mitigación de riesgos que sustentan el comercio de mercancías, y esta distinción también significa que su relevancia varía entre el comercio de bienes y el comercio de servicios.
El informe también subraya que las stablecoins pueden enfrentarse a importantes desafíos regulatorios, operativos y relacionados con la confianza que deben abordarse antes de lograr una adopción más amplia. Como ocurre con muchas innovaciones tecnológicas, su potencial dependerá no solo de sus capacidades técnicas e interoperabilidad entre jurisdicciones, sino también de la existencia de marcos de gobernanza adecuados.
No obstante, el Informe argumenta y advierte que, para las economías en desarrollo, las stablecoins presentan tanto oportunidades como riesgos. Al mejorar el acceso de las pequeñas empresas a las transacciones digitales, puede apoyar su mayor participación en el comercio internacional. Al mismo tiempo, la limitada capacidad de supervisión, la infraestructura digital débil, la protección insuficiente del consumidor y las carencias en otras medidas de financiación pueden aumentar los riesgos operativos y financieros.
En ese sentido, la DG Okonjo-Iweala señala: «Los pagos transfronterizos más eficientes tienen el potencial de reducir los costes de transacción, facilitar la participación en el comercio internacional y mejorar el acceso a los mercados globales. Sin embargo, estas oportunidades solo pueden aprovecharse plenamente si van acompañadas de marcos regulatorios adecuados, infraestructuras de pago interoperables y cooperación internacional que fomenten la confianza, la seguridad y la inclusión.
Esperamos que este informe contribuya al debate sobre cómo aprovechar la innovación tecnológica de manera que el comercio internacional sea más eficiente, inclusivo y resiliente. A medida que los miembros continúan explorando las oportunidades y desafíos que presentan las nuevas tecnologías de pago, la OMC seguirá siendo un foro para el diálogo, el análisis y la cooperación sobre cuestiones que moldean el futuro del comercio internacional.»
Por su parte el Director General del Banco de Pagos Internacionales, Pablo Hernández de Cos, pronunció una conferencia principal durante el evento de lanzamiento, seguida de una presentación por parte de la Secretaría de las principales conclusiones del informe y una mesa redonda de alto nivel sobre cómo las stablecoins podrían apoyar un comercio internacional más eficiente, seguro e inclusivo.
Un capitalismo a la deriva
La motivación de los pioneros de las criptomonedas tiene un claro fundamento. Los bancos centrales hicieron un uso abusivo de su función, relajaron las regulaciones del sistema bancario y redujeron artificialmente las tasas de interés. De esta manera brindaron un espacio idóneo para el desarrollo de las burbujas financieras que dieron al traste con la crisis de 2008. El actuar de los bancos centrales durante la crisis y el creciente protagonismo de la política monetaria en las últimas décadas es un resultado del proceso de financiarización de la economía.
Pero como sabemos los bancos centrales no son una invención casual de los gobiernos. Al igual que el dinero y el papel moneda, son el resultado del desarrollo de las relaciones mercantiles, así como del sistema capitalista y sus contradicciones.
Por tanto, el problema no está en la emisión centralizada de dinero o en la autoridad del Estado para controlar y gestionar bienes públicos -como la emisión monetaria-, sino en que dicho Estado responda o no a los intereses del capital. Una misma institución puede asumir diversos objetivos y ser válida en diferentes sistemas. La emisión descentralizada de dinero, en cambio, supondría fortalecer el propio patrón de desregulación neoliberal y de eliminación o terciarización de las reducidas funciones estatales, con lo cual se privatizaría la emisión monetaria.
Las criptomonedas residen en su propio entorno digital sin fronteras nacionales y funcionan al margen del marco institucional o de cualquier infraestructura. Solo pueden regularse por cauces indirectos, esta discusión no es anodina y corresponde a uno de los debates más antiguos de la ciencia económica: las demarcaciones Estado-mercado. Sin embargo, el dinero no es una mercancía, sino un signo de valor. Es el equivalente universal y el garante del intercambio mercantil. Por tanto, no debe ser sujeto a la regulación anárquica del mercado, sino a la regulación consciente del Estado.
A poco más de diez años de su surgimiento, las criptomonedas generan importantes interrogantes para académicos, hacedores de política y público en general. Hasta ahora han actuado esencialmente como vehículos financieros en forma de criptoactivos para la especulación y es pronto para saber si podría imponerse algún patrón de criptomoneda privada que opere como dinero mundial. En realidad, tanto por lo que son como por lo que pretenden ser, las criptomonedas representan un instrumento del capital que profundiza la ofensiva neoliberal. En el primer caso, aportan espacios aún más desregulados para la financiarización de la economía.
En el segundo, llevan al extremo la minimización del Estado con la privatización de la emisión monetaria. En cualquier caso, resaltar los visibles riesgos de utilizar las criptomonedas tal cual se han utilizado hasta ahora, no supone negarse al desarrollo del sistema financiero a través de las nuevas tecnologías. Pero que un fenómeno social gane atractivo no quiere necesariamente decir que sea lo mejor para el bien común.
Hasta ahora, desde organismos internacionales, o en algunos centros de pensamiento, prevalece la preocupación por su amenaza a la soberanía monetaria de los Estados, la dificultad para regularlas y los riesgos asociados, en especial la factibilidad de estas plataformas para ser utilizadas en actividades criminales
*Periodista uruguayo residente en Ginebra, exmiembro de la Asociación de Corresponsales de Prensa de Naciones Unidas en Ginebra. Analista Asociado al Centro Latinoamericano de Análisis Estratégico (CLAE, www.estrategia.la)

Capitalismo tripartito contemporáneo
Paulo Ghiraldelli
La conexión entre la digitalización de los mensajes, la aceleración algorítmica del capital financiero y la explotación depredadora de los elementos de tierras raras consolida una nueva distopía de control social y angustia psicológica.
El capitalismo moderno plantea problemas en tres ámbitos distintos e interrelacionados: la mensajería, los algoritmos y la inteligencia artificial, y los minerales de tierras raras. Esto nos permite visualizar los ámbitos de lo inmaterial, lo mecánico y lo terrestre.
1.El alcance de los mensajes define el ámbito más visible para el público. Es también el área donde los políticos tienen mayor actividad. Esto se refiere a la comunicación que trasciende el modo analógico y se adentra en el digital. Es el ámbito de la información dinámica y con contenido. En este campo, destacan internet y las plataformas como empresas capitalistas. La televisión y la radio, antiguas protagonistas de este ámbito, se han sometido a la lógica de internet en tiempo real. Los periódicos y las revistas han hecho lo mismo.
Esto atañe al mundo del contenido de los mensajes, que preocupa a la sociedad por su influencia en la educación de los niños, la formación del comportamiento grupal y, en última instancia, por la evidencia de que grandes volúmenes de mensajes en tiempo real pueden someter a la democracia no al poder de los hombres con dinero, sino simplemente al dinero sin hombres, lo cual es mucho peor.
En este ámbito, se establece un espacio donde cada persona posee un teléfono celular que es su oficina, su lugar de trabajo, su herramienta de ocio y amor, y, al mismo tiempo , su arma de defensa y ataque. Nadie se concibe como hombre o mujer sin ser, ante todo, un ser con un teléfono celular. El flujo de idiomas, dinero y trabajo inunda la conexión global entre teléfonos celulares. Los procesos de obtención de ingresos y construcción de identidades están supeditados a esta nueva situación.
La disputa en este ámbito gira claramente en torno a la información, lo que implica dinero y poder. El dinero proviene de la capacidad de las plataformas para distribuir mensajes específicamente preparados para determinadas audiencias, basándose en la recopilación de datos de comportamiento. Aquí es donde entra en juego la inteligencia artificial.
Cada vez que la sociedad habla de sus preocupaciones respecto a internet, lo que está en juego es la libertad o la censura de los videojuegos y las prácticas delictivas de todo tipo. Es bien sabido que las plataformas con contenido sensacionalista obtienen mayor audiencia.
2.Los campos de la inteligencia artificial y los algoritmos constituyen un área distinta. Por supuesto, la vida algorítmica y la inteligencia artificial también pertenecen a este campo. Desde la década de 1970, nos hemos acostumbrado a oír que «el medio es el mensaje» o que «el medio es el mensaje». Los niños que aprenden más palabras a través de algoritmos y pantallas que de sus madres nos resultarán sin duda extraños, ya que nuestras palabras se articulan ante todo con sentimientos y gestos.
Recientemente, la sociedad ha comenzado a percatarse de que la maquinaria en sí misma es perjudicial para los niños. Meta fue multada en Estados Unidos por causar adicción y disfunción cognitiva en niños y jóvenes.
Pero aquí, dentro de las particularidades de los algoritmos y la inteligencia artificial, la función de estos dispositivos es proporcionar al capitalismo el resultado deseado: una acumulación de capital más eficiente. El capital sueña con la acumulación infinita y con poder reproducirse sin pasar por las materias primas tradicionales. La metafísica del capital se mantiene dentro de la ecuación D-D’ y cree que algún día podrá prescindir de la ecuación DM-D’.
Actualmente, la acumulación capitalista se produce, ante todo, en el ámbito financiero. El mundo del dinero se ha transformado en un mundo de crédito y deuda, de intereses y de compra del futuro de las personas. Las actividades intermedias se han convertido en actividades finales.
Es decir, las empresas se esfuerzan por pertenecer al mercado bursátil, vender acciones y repartir dividendos, comercializar una amplia variedad de instrumentos de inversión y celebrar contratos comunes que vinculan el tiempo futuro. Todo esto debe hacerse con rapidez. Las máquinas interconectadas son el medio por el cual la circulación de bienes y la circulación de dinero tienden a la inmediatez. Este tiempo reducido es ideal para la acumulación capitalista.
El sistema financiero y la maquinaria de internet están en simbiosis. Son producto de la misma dinámica y nacieron de condiciones económicas, políticas y tecnológicas que comparten una misma época (muchos dicen, la era del neoliberalismo). Las operaciones bursátiles, las inversiones y las aplicaciones ya no las realizan personas, sino máquinas. Estas máquinas son, por supuesto, ordenadores, que se conectan entre sí, generando internet, y esto a su vez produce cantidades incalculables de dinero, cifras que ni siquiera podemos empezar a comprender.
El dinero, al no ser más que un número y una señal electromagnética en una pantalla, facilita todo tipo de transacciones y negocios, superando barreras antes insuperables. Al mismo tiempo, el fetichismo del dinero domina la sociedad con mayor facilidad. Comienza una era en la que, más que nunca, lo muerto cobra vida y rige lo que está vivo, pero que ahora se presenta como muerto. Los hombres se convierten en objetos, y el capital, con su funcionamiento mecánico, se convierte en sujeto.
La subjetividad misma de esta era se percibe como maquínica, no por su naturaleza mecánica, sino porque fusiona lo humano y lo mecánico. Nunca antes había sido tan fácil reconocer la presencia omnipresente de cíborgs: nosotros mismos. Además, la noción de subjetividad maquínica nos lleva a hablar ya no de sujetos, sino de agentes, agentes maquínicos. Hablamos con mayor facilidad no de la acción de los sujetos, sino de ensamblajes.
3.Cada época refleja la forma de su dinero. Gilles Deleuze escribió algo parecido. Al observar nuestra época, sabemos que el dinero fluye constantemente, que carece de respaldo y es completamente fiduciario. Ahora bien, los hombres modernos fluyen constantemente, reciben pagos mediante flujos modulados y trabajan de acuerdo con la modulación de los flujos de compromiso.
Nuestra era se caracteriza por la modulación. Nada tiene principio ni fin, solo flujos y corrientes que se modulan como forma de control. O mejor dicho: se orquestan, dando lugar así al tipo de control que se ejerce en nuestros tiempos. Estos flujos, sustentados por el dinero y la información, se nutren también de la explotación de los «elementos de tierras raras».
El sector de los metales de tierras raras se centra en la explotación de la Tierra. Estos minerales son esenciales para todo tipo de tecnología de vanguardia en la actualidad. En este caso, la inteligencia artificial misma depende de esta explotación. Aquí, persiste el antiguo concepto de las empresas mineras. Y se reproducen las formas políticas de explotación mineral, junto con todo lo que las grandes tecnológicas necesitan para continuar esta «marcha hacia el futuro», esta «marcha hacia el progreso». Las empresas que extraen datos se fusionan con las que extraen minerales.
La jerga del siglo XIX y principios del XX está resurgiendo, y gran parte de la izquierda se deja seducir por la narrativa de instalar centros de datos y someterse a las ambiciones imperiales de las grandes tecnológicas y sus empresas de inversión asociadas, los Black Rock del mundo. En nombre del «progreso», un sector de la izquierda se doblega ante la derecha y no puede imaginar un futuro sin que la tecnología nos abarque a todos.
En este punto, siempre habrá quienes intenten convencernos de que las máquinas son herramientas. Así, para hablar de la tecnología actual, ponen el ejemplo de una herramienta: un cuchillo puede cortar una naranja para que podamos comerla, pero también puede matar. Todo depende de la mano del hombre. Sin embargo, la máquina que produce máquinas e información ya no depende de la mano del hombre. La lucha por los metales de tierras raras es precisamente la lucha por obtener estos minerales para construir más máquinas que produzcan máquinas. Cuanto más avanzamos hacia la distopía del tiempo cero.
4.La distopía del momento cero tiene un indicador: el volumen de pastillas para dormir, y en última instancia, de estimulantes, ha alcanzado niveles estratosféricos. Las enfermedades mentales se han puesto de moda. El aparato de la industria farmacéutica, centrado en intentar mantenernos útiles y con un estado de ánimo estable, se ha vuelto espectacular. La industria farmacéutica nunca había crecido tanto.
Estos cuatro campos se interrelacionan y retroalimentan entre sí. El mensaje a favor del progreso que ensalza los servicios de las grandes tecnológicas y sus empresas colaboradoras solo funciona satisfactoriamente si operan según la lógica algorítmica. Esto, a su vez, depende de los centros de datos y del modus operandi de la vida algorítmica y la inteligencia artificial. Todo esto tiene una base material fundamental: los metales de tierras raras.
De esta forma, se forman conglomerados de perforación en nuestro planeta, extrayendo a la superficie los minerales necesarios. La ecología, devastada por los centros de datos, se desecha por completo en este caso.
Resulta interesante observar que, al optar por este modelo tripartito para describir la sociedad actual, se elimina la metáfora de una base económica, la estructura, que luego se ve cubierta por un aparato jurídico-político, la superestructura. Los tres ámbitos sirven directamente a la acumulación de capital y, al mismo tiempo, cada uno de ellos sustenta el funcionamiento de los ámbitos asociados según el fenómeno de articulación entre ellos.
Si la izquierda cree que puede tratarlos por separado, no estará dando la mejor batalla.
*Filósofo, youtuber y escritor brasileño, posee un posdoctorado en Medicina Social por la UERJ. Es autor, entre otros libros, de * Capitalismo 4.0: Sociedades y subjetividades