Panorama Económico Latinoamericano -Del 4 al 11 de noviembre de 2026
Chile, Brasil y Uruguay lideran la región en inteligencia artificial
Chile, Brasil y Uruguay son los países de América Latina y el Caribe que mejor desarrollan sus capacidades en inteligencia artificial (IA), y en toda la región se comprueba que la conectividad es indispensable pero ya no es suficiente, de acuerdo con un estudio e índice divulgados este martes 20 por la Cepal.
José Manuel Salazar-Xirinachs, secretario ejecutivo de la Comisión Económica para América Latina y el Caribe (Cepal), expuso al presentar el estudio que “el desafío no consiste simplemente en participar en la revolución de la IA, sino en aumentar su capacidad para crear, capturar y distribuir el valor que ella genera”.
“El mensaje es claro: el acceso a las herramientas no basta: para convertir la adopción de la IA en productividad es preciso contar con datos, talento humano, capacidades de gestión y políticas que faciliten la integración de la tecnología en los procesos productivos y organizacionales”, agregó Salazar-Xirinachs.
La cuarta edición del Índice Latinoamericano de Inteligencia Artificial (Ilia 2026) muestra que no existe una trayectoria única para desarrollar capacidades avanzadas de IA, pues así lo reflejan las diferentes estructuras económicas de los tres países que figuran como líderes en la tabla regional.
El Ilia consideró 126 indicadores en 20 países de la región con un tope teórico de 100 puntos en la tabla que consideró factores habilitantes (conectividad, asequibilidad y talento especializado); investigación, desarrollo y adopción, y gobernanza de la IA.
El promedio regional se sitúa en torno a los 45 puntos. Chile encabeza la tabla con puntaje de 71,4, seguido de Brasil con 68,4 y Uruguay con 67. En una zona media se encuentran 10 países: Colombia (56,8), Costa Rica (56), Argentina (55,6), Perú (52,7), México (52), Ecuador (51,8), República Dominicana (45,1), Panamá (39,3), El Salvador (37,9) y Trinidad y Tobago (35,5). Más atrás están Paraguay (32,6), Jamaica (32,4), Cuba (30,9), Guatemala (29), Bolivia (26,4), Honduras (26,2) y Venezuela (23,2).
“El ILIA no es una competencia, es una evaluación de la que todos podemos aprender”, advirtió Ximena Lincolao, ministra de Ciencia, Tecnología, Conocimiento e Innovación de Chile, y destacó la importancia de la IA como “herramienta valiosa parea que su uso se traduzca en mejores servicios a las personas”.
Para la Cepal las diferencias entre países “refuerzan la importancia de definir prioridades de política pública acordes con sus capacidades y condiciones productivas, y con los principales desafíos de desarrollo que enfrentan”. La propuesta de esa entidad de las Naciones Unidas es que los avances en la adopción y uso de la IA se vinculen con las inversiones en infraestructura, formación e investigación, con la innovación y con la generación de valor.
Según el Ilia, 85 % de los países analizados cuenta con una estrategia nacional de IA vigente o en elaboración, y 75 % dispone de una institución formalmente encargada de liderar esa agenda. Sin embargo, solo Brasil y Colombia cuentan con presupuestos explícitamente asignados en sus instrumentos nacionales.
Las diferencias también se observan en la infraestructura de cómputo. Brasil concentra el 87,7% de las unidades de procesamiento gráfico (GPU, unidades que permiten ejecutar miles de cálculos en paralelo) y 92 % de la capacidad de procesamiento regional consideradas en el estudio.
En investigación y formación, 65 % de los países dispone de centros de investigación especializados, más de la mitad ha incorporado la IA en el currículo escolar, y los 20 países analizados cuentan con programas de posgrado. Pese a esos avances, la disponibilidad de habilidades especializadas en el mercado laboral sigue siendo reducida.
En el ámbito empresarial, las diferencias según el tamaño de las compañías son especialmente visibles. Las estimaciones del informe sitúan la adopción de IA en 27,6 % de las grandes empresas, frente a 12,8 % de las medianas y 6,8 % de las pequeñas.
El desarrollo de la IA “también evidencia ámbitos en los que la escala nacional puede resultar insuficiente”, apunta el estudio. El cómputo, la investigación, el talento avanzado y la participación en estándares internacionales son algunos de los campos en los que la cooperación entre países puede permitir aprovechar recursos, compartir capacidades y generar sinergias, concluye el informe de la Cepal.
Disminuye el crecimiento económico de América Latina en 2026
La economía de la región crecerá apenas dos por ciento en 2026, aunque repuntará hasta 2,5 por ciento el año próximo, indicó la Comisión Económica para América Latina y el Caribe (Cepal), en un comunicado emitido el jueves 22. La nueva cifra ajusta los estimados de agosto por el mismo organismo de las Naciones Unidas, que preveía un crecimiento de 2,2 %, ya entonces marcando una desaceleración con respecto a la expansión de 2,4 % registrada en 2025.
Destaca la Cepal el “contexto internacional de elevada incertidumbre”, marcado por “las tensiones geopolíticas, las disrupciones en las rutas logísticas y la menor previsibilidad de la política comercial”, las cuales “están reconfigurando el entorno en que operan las economías de la región”.
“Ante este escenario, los choques externos afectan las condiciones de la demanda externa y elevan los costos de producción e importación, en particular por el aumento de los precios de la energía y los alimentos”, asienta el reporte divulgado en esta capital chilena.
Expone que las consecuencias son heterogéneas: mientras algunos exportadores de materias primas pueden beneficiarse de mayores precios, las economías importadoras enfrentan presiones sobre sus costos y sobre el poder adquisitivo de los hogares.
Las cifras más extremas, entre crecimiento y recesión, corresponden a Guyana y Cuba. El país sudamericano, convertido esta década en un importante productor petrolero, crecerá 22 % (19,3 % en 2025) y mantendrá un alto crecimiento (17 %) el año próximo.
La economía de Cuba, bajo el impacto de una crisis de energía y sanciones de Estados Unidos, caerá -10,3 % este año (-3,8 % en 2025) y seguirá en recesión (-5,1 %) en 2027, según las previsiones de la Cepal.
En América del Sur, su economía más grande, Brasil, crecerá 2,1 % este año (2,3 en 2025) y 2,0 en % en 2027; Argentina se desacelera a 1,9 % (4,5 % el año pasado) y avanza a 3,0 en 2027, y Chile crece apenas 0,2 % (2,5 % en 2025), con leve recuperación, hasta 2,0 %, el año venidero.
Colombia crece 2,4 % (2,6 % en 2025) y el año próximo 2,3 %; Perú, tres por ciento este año (3,4 % en 2025) y 3,3 % en 2027; y Venezuela, que registró 8,9 % en 2025, crecería 6,5 % tanto en 2026 como el año próximo.
Ecuador crece 2,6 % (3,7 % en 2025), y 2,4 % en 2027; Paraguay, 4,5 % (6,6 % en 2025) y 4,0 % el año próximo; Uruguay crece uno por ciento este año (1,8 % en 2025) y dos por ciento en 2027, y Bolivia crece 0,2 % en 2026 y 0,6 % en 2027, apenas saliendo de su recesión de -1,6 % en 2025. México crecerá 1,6 % en 2026 y 2,2 % en 2027, mejorando el muy modesto desempeño (0,5 %) de 2025.
En la subregión de América Central las mejores cifras son para Panamá (4,5 % este año y en 2027) y la República Dominicana (4,4 % en 2026 y el año próximo). El Salvador crece 4,5 % en 2026 y 4,1 % en 2027. En la subregión Caribe se registran cifras modestas positivas. El mejor desempeño corresponde a Suriname, con crecimiento de 3,6 % este año y 4,1 % el venidero.
La Cepal registra que, en el mercado laboral, el empleo continúa creciendo, aunque a un ritmo menor. Esa pérdida de dinamismo limita la expansión de los ingresos y del consumo de los hogares, y dificulta avanzar en la reducción de las brechas laborales y de la informalidad. La menor creación de empleo constituye así un canal adicional de transmisión de la desaceleración de la demanda interna.
Por su parte, la inflación muestra una leve tendencia al alza, en un contexto de mayores precios de la energía y los alimentos. Estas presiones repercuten en los costos de producción y transporte, y afectan especialmente a los hogares que destinan una mayor proporción de sus ingresos a bienes esenciales.
A ello se suma la expectativa de un encarecimiento del financiamiento internacional ante las mayores presiones inflacionarias mundiales. Eso llevó a incrementos en la tasa de interés en Estados Unidos, con un aumento de 25 puntos base en septiembre, que fue el primero en tres años, así como por parte del Banco Central Europeo, que en junio y septiembre aplicó alzas de 25 puntos base cada una.
Esas alzas encarecen el costo de financiamiento de los gobiernos, empresas y consumidores, con efectos sobre el servicio de la deuda y la inversión. Las presiones inflacionarias y mayores tasas de interés globales podrían reducir el margen para flexibilizar la política monetaria en las economías de la región. Para 2027 se prevé un mayor crecimiento, en un entorno marcado por la persistencia de riesgos en el contexto internacional y por los posibles impactos del meteorológico fenómeno de El Niño, que altera los ciclos de lluvias y sequías.
La proyección queda, sin embargo, condicionada por la evolución de la demanda mundial, de los precios de las materias primas y de las condiciones financieras internacionales, así como de la capacidad de las economías de la región para sostener el consumo y la inversión, advierte la Cepal.
Por todo ello, el organismo propone impulsar “agendas que articulen de manera coherente” políticas laborales, fiscales, financieras y de desarrollo productivo orientadas a fortalecer las capacidades productivas y la promoción de empleos formales y de calidad.
Para el 87% de los argentinos su salario no cubre necesidades básicas
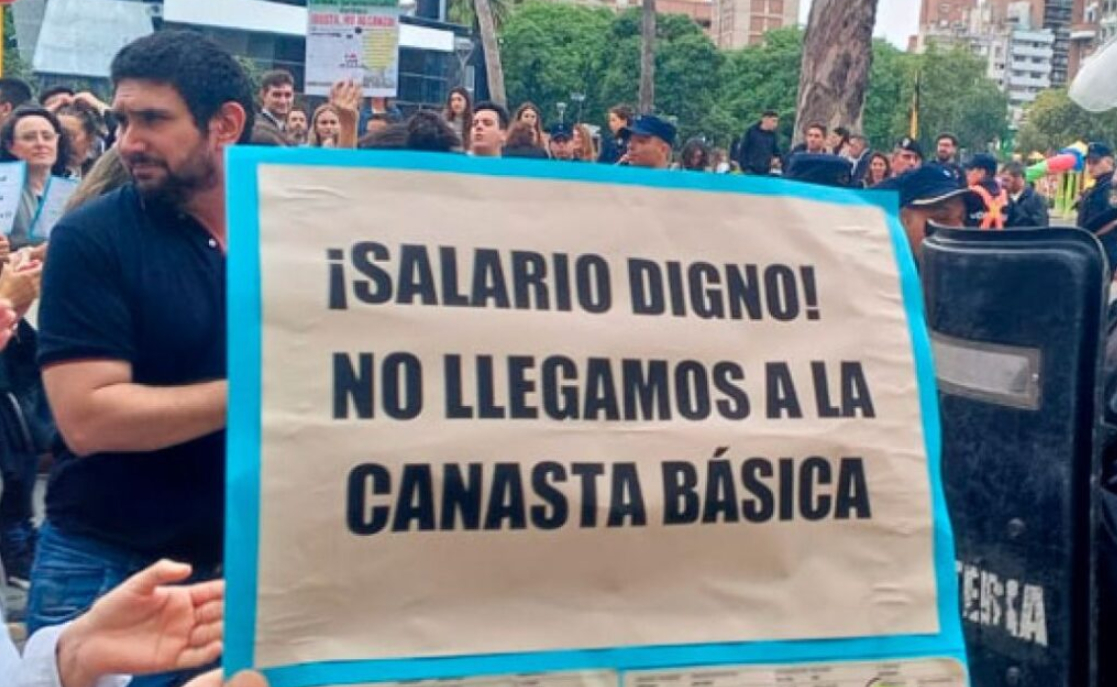
Un relevamiento de la plataforma de empleo Bumeran reveló que el 87% de los trabajadores argentinos considera que su salario no alcanza para cubrir sus necesidades básicas, una cifra que se mantiene en alza respecto al 85% registrado hace doce meses. El estudio, titulado “¿Qué pasa con el salario?”, también midió la percepción sobre el poder adquisitivo: el 74% de los encuestados sostiene que su capacidad de compra empeoró en los últimos meses, un indicador que supera en 16 puntos porcentuales al de 2025, cuando esa respuesta alcanzaba al 58% de los consultados.
El informe pone el foco en la duración del ingreso y su relación con los gastos esenciales. Al 73% de los trabajadores el salario le rinde dos semanas o menos, y dentro de ese universo, el 28% afirma que apenas cobra destina la totalidad de su sueldo al pago de cuentas, el 15% señala que le alcanza para menos de una semana y solo un 9% indica que le dura todo el mes. Al ser consultados sobre el principal destino de sus ingresos, el 44% reconoce al alquiler como su mayor gasto, seguido por la alimentación (27%), el pago de deudas (16%), la educación (5%), la salud (3%) y el transporte (3%).
La estrechez del presupuesto se traduce en una imposibilidad casi generalizada de ahorrar. Nueve de cada diez trabajadores aseguran que no pueden reservar parte de su sueldo, y entre los motivos principales señalan que el salario no es suficiente (54%), que tienen deudas (19%) o que deben cubrir necesidades básicas (12%). En paralelo, el endeudamiento se consolidó como un componente estructural de las finanzas de los hogares: el 77% de los encuestados afirma tener algún tipo de deuda, un porcentaje que creció cinco puntos respecto al 72% registrado en 2025.
Federico Barni, CEO de Bumeran en Jobint, explicó que la desaceleración de la inflación no implica automáticamente una recuperación del salario real. “Después de varios años de pérdida acumulada del poder adquisitivo, las personas trabajadoras siguen destinando gran parte de sus ingresos a necesidades básicas como el alquiler y los alimentos”, señaló el ejecutivo, y agregó que el desafío actual ya no pasa solo por ganarle a la inflación, sino por “reconstruir capacidad de consumo y previsibilidad”.
El informe también reveló que la presión sobre el ingreso no se limita a quien trabaja: el 50% de los consultados ayuda económicamente a familiares o personas cercanas, ya sea de manera regular (25%) u ocasional (25%). Frente a este panorama, la totalidad de los encuestados respondió que le gustaría recibir un aumento salarial y, si eso ocurriera, el 46% lo destinaría a pagar deudas, el 22% lo ahorraría, el 15% lo usaría en alimentación y recreación, el 13% lo invertiría y el 3% lo aplicaría a otros fines.
Petrobras innova en la producción de combustible para la aviación
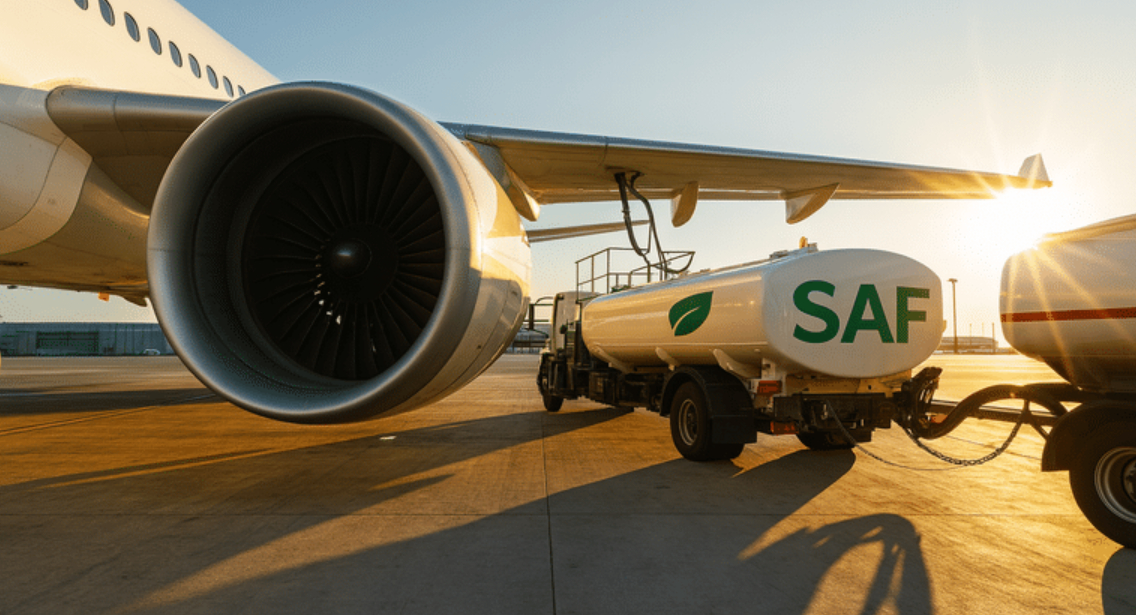
La Refinería Duque de Caxias (Reduc) alcanzó un nuevo hito en la producción de combustible de aviación sostenible (SAF) durante la primera quincena de octubre. Con la recertificación internacional del producto, Petrobras ha logrado avances que han reducido significativamente la intensidad de carbono del SAF, reforzando así los más altos estándares globales de sostenibilidad, trazabilidad y gobernanza.
Una auditoría aeronáutica internacional confirmó mejoras significativas en el desempeño ambiental del combustible. El proceso reconoció las mejoras implementadas en la gestión de las fuentes de hidrógeno utilizadas en la producción de combustible de aviación sostenible (SAF), lo que alinea aún más la operación de la refinería con la metodología de certificación internacional.
Como resultado, la intensidad de carbono del hidrógeno utilizado en la producción se redujo en un 29 %. Esta mejora se reflejó directamente en el desempeño ambiental del producto elaborado a partir de aceite de maíz, con una reducción del 23,8 % en la intensidad de carbono del sistema agroforestal.
Este resultado sitúa al combustible de aviación sostenible (SAF) producido por Reduc entre los combustibles de aviación sostenibles con mayor huella de carbono disponibles en el mercado.
“El logro de Reduc demuestra que la reducción de las emisiones asociadas con el combustible de aviación sostenible (SAF) depende no solo del uso de materias primas certificadas, sino también de la búsqueda continua de soluciones de proceso capaces de reducir la huella de carbono de los insumos utilizados en la producción”, afirma William França, director de Procesos y Productos Industriales de Petrobras.
Google cambia agua por aire para enfriar centro de datos en Chile
IPS
El auge de la inteligencia artificial ha impulsado a las grandes tecnológicas a buscar zonas con suelo, agua y energía para instalar centros de datos que sostengan un alto nivel de procesamiento y almacenamiento de datos. Chile, con una privilegiada disponibilidad de energía solar, es uno de los países en la mira para este avance. Pero el impacto territorial de estas instalaciones ha despertado conflictos socioambientales.
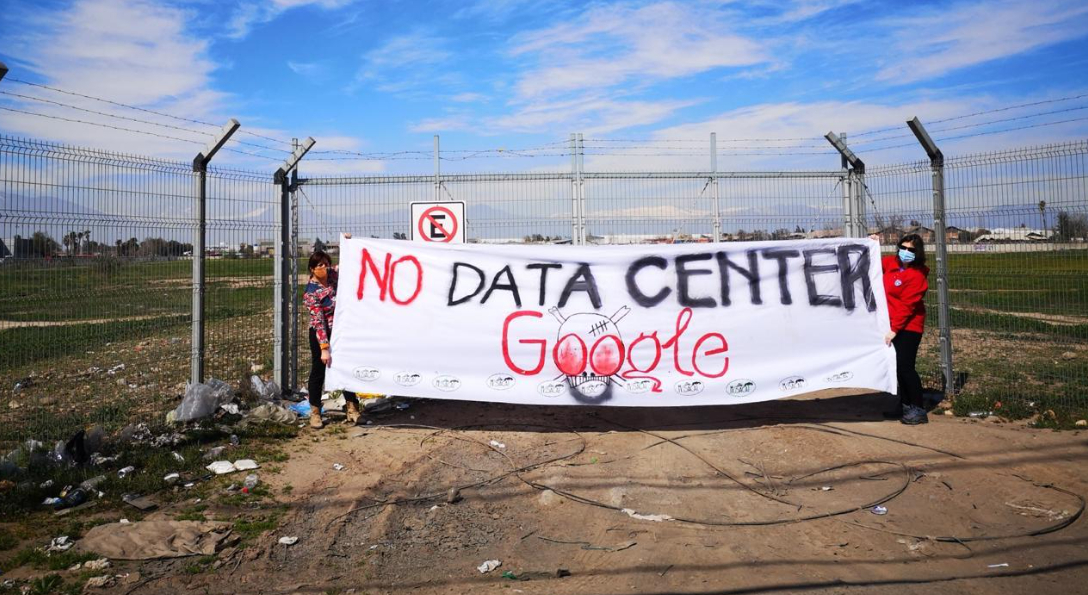
En Chile hay 36 centros de datos operativos y otros 34 proyectados, que se concentran sobre todo en comunas periféricas de la Región Metropolitana de Santiago. Un caso emblemático es el proyecto de Google para instalar un centro de datos en la comuna de Cerrillos, en la capital del país.
Este proyecto fue aprobado en 2020, pero vecinos lograron revertir la decisión en la justicia debido al uso de 169 litros por segundo de aguas subterráneas que haría el centro para enfriar sus sistemas. Según el fallo del Tribunal Ambiental, la evaluación no consideró el impacto del cambio climático en el Acuífero Santiago Central, que abastece a una parte importante de la población y que es vulnerable ante sequías prolongadas.
Agua por aire
Ante esta decisión, Google retiró su proyecto y anunció que empezaría desde cero, diseñando un sistema de enfriamiento por aire en vez de agua. La victoria de vecinos de Cerrillos en tribunales se convirtió en un ejemplo para comunidades de otros países, que invitan a las organizaciones locales a exponer sobre el caso.
En julio de 2026, Google presentó a la autoridad ambiental un nuevo proyecto de 200 millones de dólares con un sistema de enfriamiento por aire. Pero gracias a un cambio normativo aprobado durante el gobierno de Gabriel Boric en 2025, el centro de datos podrá construirse sin someterse al proceso de evaluación de impacto ambiental. Así, renace el conflicto socioambiental con la comunidad de Cerrillos.
Agrupaciones vecinales reclaman que el proyecto presionará el entorno por el alto consumo energético, las emisiones contaminantes, emanaciones de ruido y calor y el almacenamiento de casi 700 toneladas de diésel para sistemas de emergencia.
Al permitir que se evite la evaluación de impacto ambiental, el Estado renuncia a anticipar y estudiar las consecuencias que podría tener la operación del data center en una zona habitada, y a exigir medidas de mitigación y compensación a la empresa.
“Esta decisión representa un grave retroceso para la participación ciudadana, pues deja a nuestra comunidad sin las instancias de injerencia propias de una evaluación ambiental, limitando sus posibilidades de plantear observaciones, exigir respuestas y tener una voz en la discusión sobre los impactos de un proyecto que afecta directamente a nuestro territorio”, declaran desde la organización ambiental de Cerrillos Mosacat en una carta pública, tras conocerse la decisión del Servicio de Evaluación Ambiental (SEA).
¿Cómo se enfría un centro de datos?
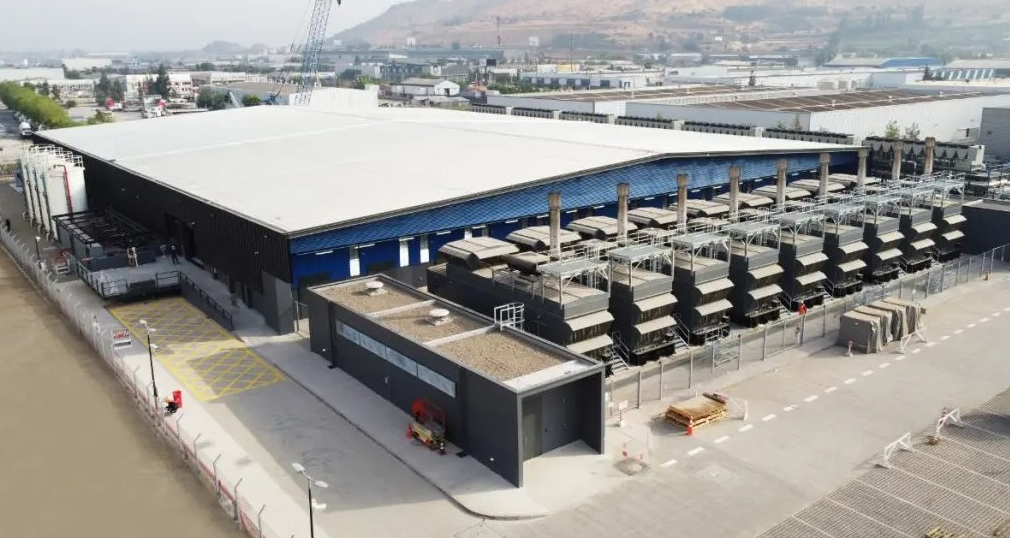
Los centros de datos son esencialmente edificios llenos de servidores que procesan datos de forma ininterrumpida, lo que va sobrecalentando los sistemas. Para enfriarlos, el nuevo proyecto de Google en Cerrillos contempla instalar 63 enfriadoras de condensación por aire (air-cooled chillers), reemplazando el uso de agua.
Este sistema se abastecerá de energía eléctrica del Sistema Interconectado Central de Chile a través de una subestación eléctrica con capacidad de 120 megavatios (MW). En caso de fallas o inestabilidad en el suministro eléctrico, el centro contará con 44 grupos electrógenos de emergencia a diésel.
Para la residente en Cerrillos y vocera de Mosacat, Tania Rodríguez, el riesgo de derrame de toneladas de diésel y las emisiones contaminantes que generarían los sistemas de emergencia a combustible ponen en riesgo a los vecinos del proyecto, sin que se tomen medidas de mitigación por la falta de evaluación ambiental. Esto, en una ciudad saturada de contaminantes atmosféricos.
Estas preocupaciones se reflejan en la voz de vecinos como Julio Santander, que llegó a vivir a la comuna hace dos años cuando terminaron los Juegos Panamericanos y el edificio que alojó a los atletas se convirtió en viviendas.
Como dirigente vecinal, relata que se están construyendo viviendas cada vez más cerca del predio donde se instalará el data center, y que los vecinos manifiestan temor por las islas de calor local, el impacto sonoro y la contaminación del aire que puede generar esta planta, inserta en la trama urbana.
El costo energético
Aunque la capacidad instalada de energía para el proyecto nuevo de Google es casi igual a la original, el investigador del Centro de Transformación Energética de la Universidad Andrés Bello (Unab), Cristóbal Parrado explica que el reemplazo de agua por aire inevitablemente aumenta el consumo efectivo de energía que requiere el centro, poniendo mayor presión sobre el sistema eléctrico.
Según la proyección del Coordinador Eléctrico Nacional, la capacidad instalada de consumo energético de data centers se multiplicará al menos por tres al 2030 en Chile con una fuerte concentración en la Región Metropolitana de Santiago. La zona central de Chile ya presenta la mayor demanda energética, generando congestión en las líneas de transmisión que llevan la energía solar desde el norte.
Para Parrado, esta carga aumenta la presión sobre las subestaciones y líneas de transmisión, cuya construcción conlleva un impacto territorial. También generan un daño ambiental indirecto si esta demanda se abastece con fuentes fósiles, sostiene.
A mediados de 2025, a pocos meses de lanzado el Plan Nacional de Centros de Datos bajo el gobierno de Gabriel Boric, se conoció una modificación a los reglamentos del SEIA que elevó el umbral de combustible que un proyecto puede almacenar sin someterse a evaluación ambiental: de 80 a 1000 toneladas.
La reforma despertó alertas entre especialistas en política ambiental, como la directora ejecutiva de la fundación Terram, Flavia Liberona, que la calificó como un “chipe (permiso) libre” para que los centros de datos, puedan instalarse sin pasar por evaluación ambiental.
Como estos centros usan diésel para sus generadores de respaldo, y no existe una normativa específica para ellos, la mayoría ingresaba al SEIA justamente por superar el límite de acopio de combustible. Con el nuevo umbral, muchos podrían quedar por debajo y evitar el proceso.
Desde que rige la nueva normativa, al menos siete empresas tecnológicas han enviado consultas de pertinencia para construir sus proyectos sin evaluar el impacto ambiental. Dos de ellas, incluyendo Google por su data center en Cerrillos, ya recibieron luz verde de la autoridad ambiental.
De las otras cinco que esperan respuesta, cuatro buscan ubicarse en la periferia de la Región Metropolitana. Todos los proyectos acopiarán entre 511 y 990 toneladas de combustible. Bajo la normativa anterior, habrían tenido que evaluar sus impactos.
¿Y qué pasa con el agua?
Aunque el cambio en el método de enfriamiento reduce significativamente la huella hídrica del data center de Google en Cerrillos, para Tania Rodríguez el componente hídrico no debería salir del debate. Recuerda que Google aún mantiene los derechos de agua con los que iba a ejecutar el proyecto anterior, por lo que legalmente nada impediría su uso.
Antes de conocerse la decisión del SEIA sobre el data center de Cerrillos, Moscat y el Observatorio Latinoamericano de Conflictos Ambientales (Olca presentaron un escrito jurídico ante la autoridad ambiental exigiendo que el proyecto se sometiera a evaluación ambiental.
Argumentaban que el proyecto es casi igual al que fue anulado parcialmente por el Tribunal Ambiental, y que la empresa está aprovechando el cambio normativo para evadir el fallo de la justicia.
En cuanto al uso de agua, reclaman que el data center tiene una huella hídrica indirecta por el uso intensivo de energía, y que conlleva un riesgo de contaminación de napas de agua subterráneas por el posible derrame o infiltración de diésel y otros líquidos refrigerantes de origen no detallado. Defienden que la evaluación ambiental sería la instancia para estudiar estos riesgos y establecer medidas de resguardo.
Estudios de la Universidad de Chile han detectado un desequilibrio crónico en los acuíferos de la zona central del país, incluyendo la Región Metropolitana, debido a que las extracciones de agua superan la tasa de renovación del recurso.
El déficit hídrico es uno de los principales desafíos para la zona más habitada del país, donde las proyecciones climáticas anticipan un futuro con menos lluvias, temperaturas más altas y derretimiento de glaciares en la cordillera.
Desde Cerrillos, vecinos e integrantes de Mosacat están estudiando las acciones legales y administrativas a tomar para revertir la decisión del SEA y lograr que se evalúen los impactos ambientales del proyecto.
Ferrocarril Chancay–Sierra Central: la nueva ruta de la minería peruana
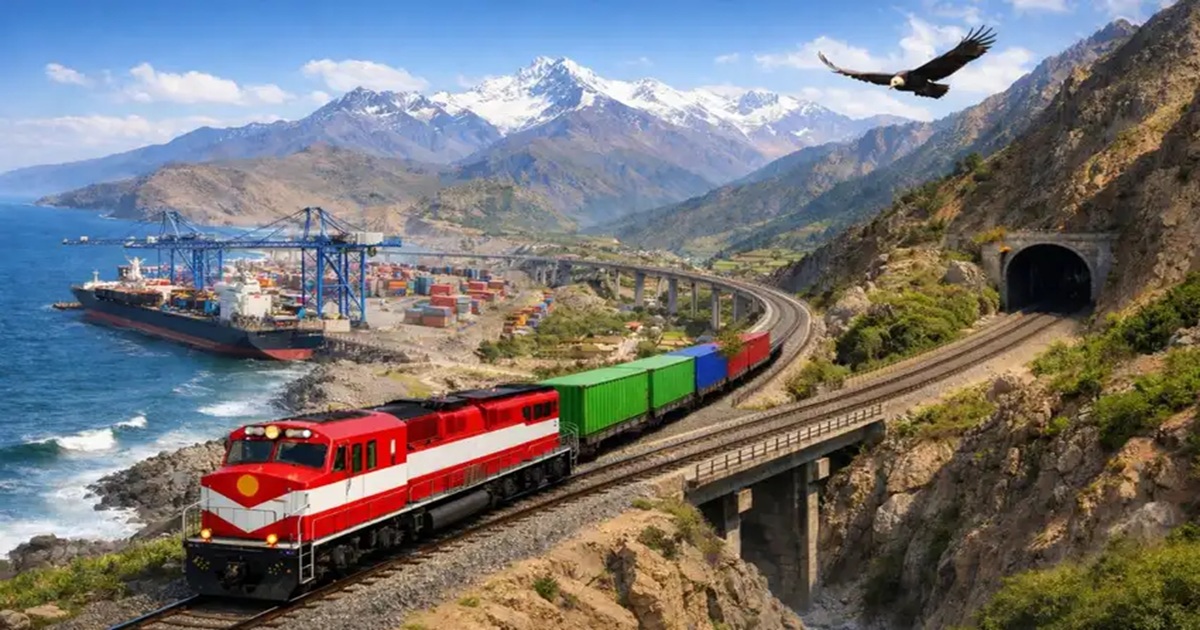
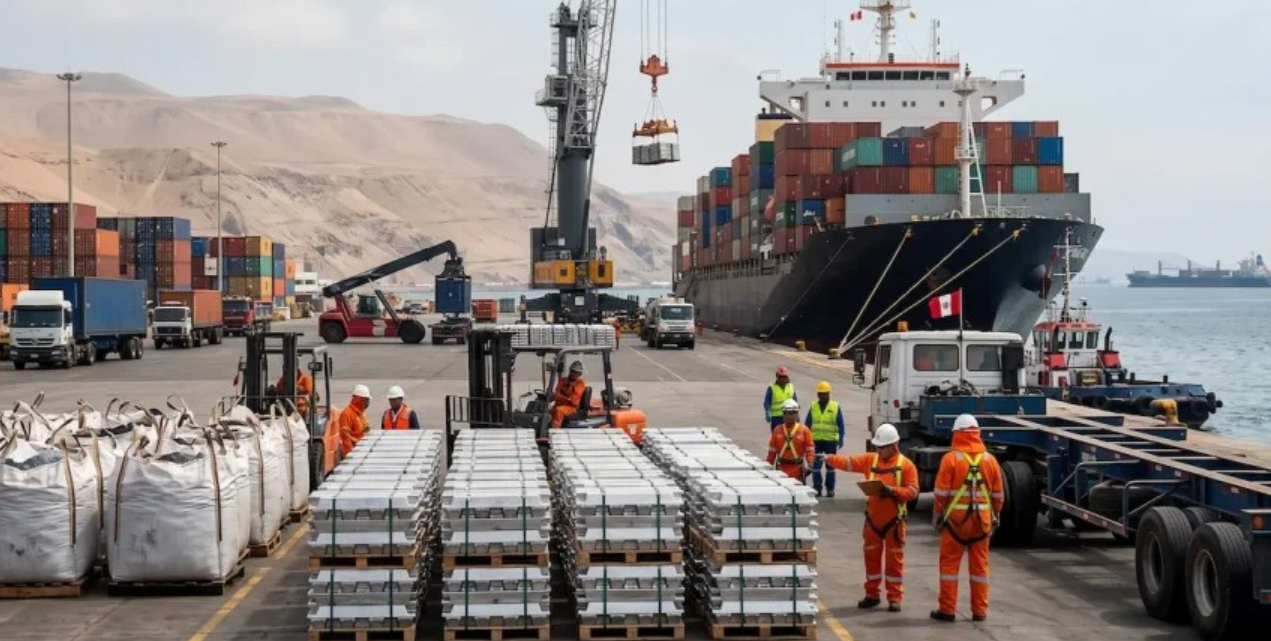
Mirado estratégicamente, el tren se constituirá en una de las piezas físicas de primer orden del sistema logístico que requiere el Perú como país productor y con acceso privilegiado al “mega puerto”.
¿Quién controlará la nueva ruta de los minerales que salen de Perú?
Seguramente todos los interesados en el desarrollo del país saben de la publicitada construcción del “Ferrocarril Chancay-Sierra Central”, exclusivamente para carga, con una longitud de 120 km, a un costo total de US $ 420 millones, por ahora. ¿Sorprendería que sea una empresa china (Power Construction Corporation) la elegida para tal tarea? No, no debiera. Nadie que tenga un mínimo de información sobre la presencia china en el Perú y su interés por los minerales peruanos debería sorprenderse.
El MTC, con simulado entusiasmo, dice que el tren comenzará a operar a mediados de 2028, por lo que los barcos chinos podrían estar recibiendo directamente el material extraído en los andes muy pronto, sin intermediación de transporte por carretera. Este cambio en el sistema de transporte de minerales no solo permitirá fletes mucho menores a los que hoy se paga en el “tren macho” y camiones, sino que desencadena ajustes en las estructuras de la logística minera.
Según la data pública disponible, aún no está definido quien operará el tren ni, por tanto, quién hará la tarea de mantenimiento. Recordemos que en el puerto de Chancay la operación y mantenimiento lo hace Cosco Shipping. Si el Estado peruano no se pone las pilas, podría ocurrir lo mismo con el tren.
Si bien la adjudicación ya se ha producido con un contrato modelo EPC, no se tiene claridad sobre la fecha de inicio de obras, tampoco son verificables los “beneficios” (hasta 40% de reducción en costos operativos de transporte por carretera) que traería el funcionamiento del tren. Estas ausencias, sin embargo, no ha impedido que las inversiones en el sector hayan aumentado en este último año, especialmente en el rubro de desarrollo y preparación de operaciones mineras. Es obvio que están respondiendo a la pronta construcción del tren Chancay-Sierra Central, aun cuando el inicio de obras pueda sufrir demoras.
Mirado estratégicamente, el tren se constituirá en una de las piezas físicas de primer orden del sistema logístico que requiere el Perú como país productor y con acceso privilegiado al “mega puerto”.
Esta obra no debe confundirse con otra que está incluida en el Plan Maestro de Desarrollo Ferroviario del MTC: la ferrovía Chancay-Pucallpa que, con una longitud estimada de 900 km articularía Lima, Pasco, Huánuco y Ucayali. De hecho, este proyecto tiene otras dimensiones que no solo supone un desafío a la ingeniería sino la necesidad de contar con una visión de desarrollo del Perú integrado a Brasil y al mundo.
Con la ferrovía Chancay-Sierra Central, el Perú gana en varias dimensiones, aunque son relevantes dos: 1) le da valor estratégico a la producción de la sierra central, especialmente de minerales críticos para el avance tecnológico, en una primera etapa; 2) gana un potente activo ferroviario que, sumado a Chancay, tributa a la construcción del corredor bioceánico impulsado por China y Brasil. De esta manera, el Perú se convierte en un jugador geopolítico de primera importancia en un marco donde China y EE. UU. convierten Sudamérica en un escenario de disputa geopolítica de alcance global.
Panorama internacional
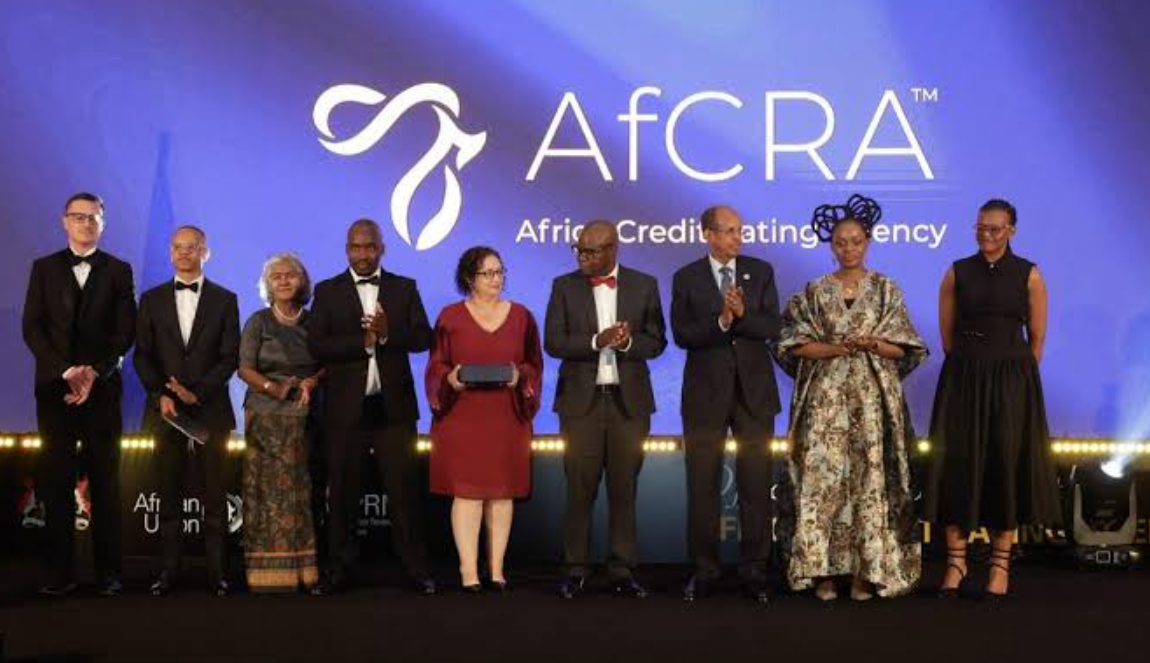
África crea su propia calificadora
Alejandro Marcó del Pont *
Cuando los prestamistas no ven claramente, cobran por el volumen de la niebla.
La creación de la Agencia Calificadora de Crédito de África, lanzada por la Unión Africana en octubre de 2026, no es un hecho menor. Es un intento estratégico de reescribir las reglas de un juego financiero que, históricamente, ha tratado al continente como un cliente moroso al que se le cobra por adelantado el riesgo de que no pague.
Las calificadoras tradicionales —Moody’s, Standard & Poor’s y Fitch, conocidas como las Big Three, controlan más del 95% del mercado global y sus evaluaciones determinan el costo del capital para las naciones africanas y del Sur Global. La percepción de que estas agencias aplican una prima de riesgo africana o de países emergentes, una sobrevaloración del riesgo real que encarece el crédito, es el motor central detrás de esta iniciativa.
Lo que acaba de hacer África al lanzar oficialmente la Agencia Calificadora de Crédito de África (AfCRA) en Mauricio tiene una particularidad que merece ser subrayada. La agencia calificará a Estados soberanos, gobiernos subnacionales, bancos e instituciones financieras, y empresas privadas africanas. Pero hay una característica especialmente importante: no pretende sustituir a Moody’s, S&P y Fitch, sino proporcionar una segunda fuente de evaluación.
Es una distinción que suena diplomática pero que encierra una tensión profunda. La razón principal para crear una agencia propia es económica y, en gran medida, de soberanía financiera. Se estima que la persistente prima de riesgo africana le cuesta al continente aproximadamente 75 mil millones de dólares anuales en pagos de intereses excesivos.
Este dinero se desvía de prioridades cruciales como infraestructura, salud y educación. Solo 33 de los 54 países africanos tienen una calificación soberana, lo que deja a una gran parte de la economía del continente invisible para los inversores globales. Los críticos argumentan que las Big Three carecen de analistas sobre el terreno y no comprenden la realidad de las economías informales o el potencial de resiliencia del continente.
Montados sobre esta iniciativa, nos proponemos una idea superadora. La creación de este instrumento toca un punto central de la arquitectura financiera internacional: ¿quién tiene el poder de definir qué es riesgo?, ¿quién puede acceder al capital y cuánto deben pagar por él? Una calificadora no solamente describe el mercado, también participa indirectamente en la construcción que determina quién puede entrar al mercado.
De hecho, el mecanismo más interesante es que las calificaciones pueden contribuir a producir el riesgo que dicen medir. Hay que distinguir entre demostrar un sesgo estadístico contra África o el Sur Global e indicar que las calificadoras ejercen un poder estructural capaz de perjudicar a países y empresas. Son dos problemas diferentes, y el segundo es central y ya fue analizado en nuestro artículo de 2014, Las calificadoras: míster Magoo (II).
La crisis de 2008 es, probablemente, la prueba histórica más contundente para entender por qué no alcanza con decir que las calificadoras se limitan a medir objetivamente el riesgo. ¿Cómo pudieron Moody’s, Standard & Poor’s y Fitch asignar calificaciones AAA a productos financieros que terminaron provocando pérdidas enormes, si su negocio supuestamente consiste en evaluar la solvencia?
La respuesta es que no se trató simplemente de un error de cálculo. Hubo una combinación de incentivos comerciales, conflictos de intereses, dependencia de la información suministrada por los propios emisores y una regulación financiera que convirtió esas calificaciones en referencias oficiales para tomar decisiones de inversión.
La verdad es que su negocio consistía en vender la evaluación de esos productos a quienes los emitían, mientras bancos, inversores y aseguradoras utilizaban esas evaluaciones para decidir cuánto riesgo asumir. Las agencias cobraban por calificar; otros actores originaban los préstamos, estructuraban los títulos, los compraban, los aseguraban o apostaban contra ellos.
El informe de la Comisión de Investigación de la Crisis Financiera creada por el Congreso de Estados Unidos fue más allá. Su informe final de 2011 identificó a las calificadoras como piezas esenciales de la maquinaria que permitió expandir el mercado hipotecario estructurado. Los emisores necesitaban calificaciones altas para colocar sus productos; muchos inversores las necesitaban para comprarlos; los bancos las utilizaban para calcular sus requisitos de capital, y otros contratos financieros las incorporaban como referencias. Todos entremezclados.
Eso no fue un accidente estadístico. Fue el resultado directo del modelo de negocio. El sistema issuer-pays, donde el emisor del valor paga a la agencia por calificarlo, crea un conflicto de interés estructural. La agencia tiene incentivos comerciales para ser complaciente con quien le paga. La investigación judicial lo confirmó. En 2017, Moody’s aceptó pagar 863,8 millones de dólares en un acuerdo tras comprobarse que manipuló el sistema para dar su nota más alta —AAA— a valores respaldados por hipotecas de alto riesgo, cediendo a la presión de bancos que le pagaban millones.
No fue un error de modelo; fue, según los fiscales generales, conducta engañosa durante años. Cerca del 80% de los bonos que Moody’s calificó en un período determinado fueron emitidos por empresas vinculadas a los accionistas de Moody’s. Según los registros de participación accionaria correspondientes a 2026, Moody’s tiene entre sus principales accionistas institucionales a Berkshire Hathaway, TCI Fund Management, BlackRock y Vanguard. Aquí está el núcleo del argumento. Las calificadoras no operan en un mercado neutral. Están incrustadas estructuralmente en el sistema financiero. Un análisis académico lo describe con precisión: las agencias de calificación crediticia ejercen poder de agenda, dictando normas de crédito y definiendo la credibilidad soberana, funciones típicas de instituciones públicas, pero sin mandato formal
Naturalmente surgen dos preguntas. Una ya contestada: las calificadoras forman parte del diseño del sistema financiero y cómo operan. La segunda pregunta es cómo pudieron las grandes calificadoras participar en uno de los mayores fracasos de la historia financiera contemporánea y conservar, pese a ello, la autoridad para evaluar la solvencia de Estados, bancos y empresas de todo el mundo. Veamos esto más de cerca.
Las calificadoras no fueron las únicas responsables de la crisis hipotecaria estadounidense. Intervinieron bancos que originaron préstamos, entidades que los empaquetaron en títulos, inversores que los compraron, aseguradoras y operadores de derivados. Pero las agencias desempeñaron una función decisiva: otorgaron calificaciones elevadas a productos financieros que resultaron mucho más riesgosos de lo que indicaban sus notas. La crisis de 2008 fue posible porque las calificadoras no son árbitros neutrales. Son empresas privadas, propiedad de los mayores actores del sistema financiero, que ejercen una función cuasi-pública —determinar qué activos pueden sostener el sistema— bajo una lógica estrictamente comercial. El conflicto no es un agente extraño: es una característica del diseño.
La pregunta de si las calificadoras fueron centrales en la crisis de 2008, ¿por qué no desaparecieron? Tiene una respuesta que no es un condimento misterioso, sino una combinación de diseño regulatorio, campaña reputacional y captura institucional. El motivo por el que las Big Three no colapsaron tras 2008 no es que hayan convencido al mundo de su inocencia. Es que están incrustadas en la ley.
Como señala el Adam Smith Institute, las calificadoras deben su posición no a la confianza de los medios o los políticos, sino a un complejo entramado de regulación financiera de Estados Unidos. Una calificación parece describir una realidad objetiva —la probabilidad de que un deudor pague—, pero también puede modificar esa realidad. La información no solo refleja el poder económico: en determinadas circunstancias, también lo ejerce. Desde 1936, la regulación bancaria prohibió a los bancos mantener bonos con calificación inferior a BBB de una agencia reconocida.
En 1975, la Comisión de Bolsa y Valores creó la categoría de Organización de Calificación Estadística Reconocida a Nivel Nacional, y desde entonces las calificaciones de esas agencias tienen fuerza de ley en la regulación de capital bancario, seguros y fondos de pensión. La realidad la describe con precisión: la regulación subcontrató un poder cuasi-regulatorio a las agencias de calificación, elevándolas a una posición crucial hasta convertirlas en parte de la arquitectura financiera internacional, culminando con los Acuerdos de Basilea.
Esto significa que no puedes simplemente dejar de usarlas. Un fondo de pensión no puede comprar un bono sin cierta nota. Un banco no puede calcular su capital regulatorio sin ellas. El sistema legal las necesita. Por eso, incluso si los inversores hubieran querido castigarlas tras 2008, el marco regulatorio las mantenía como paso obligatorio. La persistencia de las grandes agencias no se explica solo por la calidad de sus análisis o por su reputación, sino por su integración en una arquitectura que convierte sus evaluaciones privadas en referencias de uso general para los mercados y los reguladores.
Si el objetivo es que el Sur Global tenga mayor autonomía, la discusión no debería limitarse a quién emite las notas. Debería incluir quién produce los datos, quién define los criterios y qué instituciones pueden impedir que una calificación adversa se convierta en una crisis de financiación. Salir de esa lógica privada y sus negocios exige algo más que una agencia para el Sur Global. Exige repensar la calificación de riesgo como infraestructura pública, no como producto financiero. Las propuestas del G77, el Think 20 (T20) y la sociedad civil del Sur Global apuntan en esa dirección: una agencia multilateral, bajo mandato democrático, sin fines de lucro y con metodologías transparentes. No se trata de corregir las notas de las Big Three. Se trata de quitarles el poder de definir, desde un escritorio en Nueva York, qué vale y qué no vale en la economía global.
Una calificadora africana, asiática o estatal que se integre al sistema financiero global juega, en gran medida, el mismo juego. El juego es el de la autoridad cognitiva, la capacidad de definir qué información es relevante, qué metodología es válida y qué calificación es creíble para los inversores globales. La propia AfCRA ilustra esta tensión. Está diseñada como una entidad privada, autofinanciada y con prohibición de que los gobiernos sean accionistas.
Es decir, replica la estructura de propiedad de las Big Three para intentar ganar credibilidad ante los mismos inversores que confían en Moody’s o S&P. Su mandato es complementar a las agencias globales ofreciendo una perspectiva arraigada en datos, experiencia y realidades africanas, no reemplazarlas. El problema es que, como señala el análisis de Businessday NG, existe una preocupación por la credibilidad: AfCRA se enfrenta al mismo desafío que cualquier nueva agencia, convencer a los inversores globales de que sus notas son tan válidas como las de las Big Three. Y si lo logra, habrá tenido que adoptar las mismas metodologías, los mismos estándares de transparencia y las mismas prácticas de gobernanza que el sistema existente valida. Es decir, jugará el mismo juego para poder ser aceptada.
En ese sentido, África puede ser un laboratorio institucional para una discusión más amplia que incluya a América Latina, los BRICS y otras economías emergentes. El desafío es construir una alternativa que no se limite a desplazar el centro de poder de Nueva York a Pekín, ni a crear una nueva empresa que reproduzca los incentivos de las anteriores, sino que combine independencia técnica, control público, financiación para el desarrollo y cooperación entre países deudores.
Las propuestas del G77 y China en la ONU —establecer una agencia pública internacional de calificación bajo los auspicios de la ONU— apuntan precisamente a eso, no a crear otra agencia que compita en el mismo mercado, sino a cambiar la arquitectura regulatoria que hace que las calificaciones privadas sean obligatorias. Ese es el juego de fondo. Y es un juego mucho más difícil de ganar que simplemente fundar una agencia nueva.
*Director ejecutivo del blog El Tábano Economista.

China y 25 países suscriben convenio para facilitar comercio global
China y otros 25 países firmaron el Convenio de las Naciones Unidas sobre Documentos Negociables de Transporte, que facilita el financiamiento del comercio transfronterizo. En la ceremonia celebrada en la capital de Ghana en la que participó el viceministro de Comercio chino, Jiang Chenghua.
Durante su intervención, Jiang afirmó que esta innovación normativa llena un vacío en las reglas internacionales actuales. El funcionario señaló que el acuerdo proporciona garantías jurídicas para las transacciones financieras basadas en documentos de transporte.
Esto aliviará la presión financiera de las empresas y reducirá los costos del comercio terrestre transfronterizo, apuntó. Jiang describió la adopción del convenio como un hito en la innovación de las normas comerciales internacionales y subrayó que esta medida refleja el compromiso de China con el multilateralismo auténtico y el sistema internacional centrado en la ONU.
El viceministro expresó su deseo de que más naciones se adhieran al texto para ampliar sus beneficios económicos.
Por su parte, la ministra de Comercio de Ghana, Elizabeth Ofosu-Adjare, confirmó que su país iniciará pronto los procesos legislativos necesarios. Ghana planea implementar proyectos piloto para probar el uso de estos documentos negociables, indicó la autoridad ghanesa.
La secretaria de la Comisión de las Naciones Unidas para el Derecho Mercantil Internacional (CNUDMI), Anna Joubin-Bret, destacó la importancia del tratado y aseguró que el convenio reduce la incertidumbre y mejora la eficiencia de las cadenas de suministro globales.
La funcionaria agradeció el firme apoyo de China durante todo el proceso de elaboración de la norma.
Más de 400 representantes de 60 países y regiones asistieron al evento de firma de este convenio impulsado por China y aprobado por la Asamblea General de la ONU en diciembre de 2025.
Este instrumento rompe la barrera histórica que reservaba la representación de la propiedad de la mercancía exclusivamente al conocimiento de embarque marítimo.