Deuda de Venezuela: estafa de la reestructuración bajo dominación neocolonial
Eric Toussaint
Mientras Washington ejerce su control sobre gran parte de las reservas petroleras de Venezuela y sobre la totalidad de sus ingresos petroleros, la reestructuración de la deuda que se está preparando supone una amenaza adicional y considerable para la población venezolana. De hecho, corre el riesgo de obligar al país durante muchos años a destinar una parte importante de sus recursos, en particular de sus ingresos petroleros, al pago de los acreedores extranjeros.
Donald Trump no dudó en declarar lo siguiente en la 81ª Asamblea General de las Naciones Unidas celebrada en Nueva York el 22 de septiembre de 2026, al referirse a la agresión contra Venezuela y al acuerdo petrolero firmado con el Gobierno de Delcy Rodríguez: «Si sumamos Estados Unidos y Venezuela, poseemos más del 60 % del petróleo mundial. Quizá sea el mayor acuerdo. Fue una guerra, pero quizá sea el mayor acuerdo jamás firmado. Al vencedor le toca el botín, todos habéis oído esa expresión» [].
El grado de sumisión de las autoridades de Caracas respecto a Washington se percibe claramente en el discurso pronunciado al día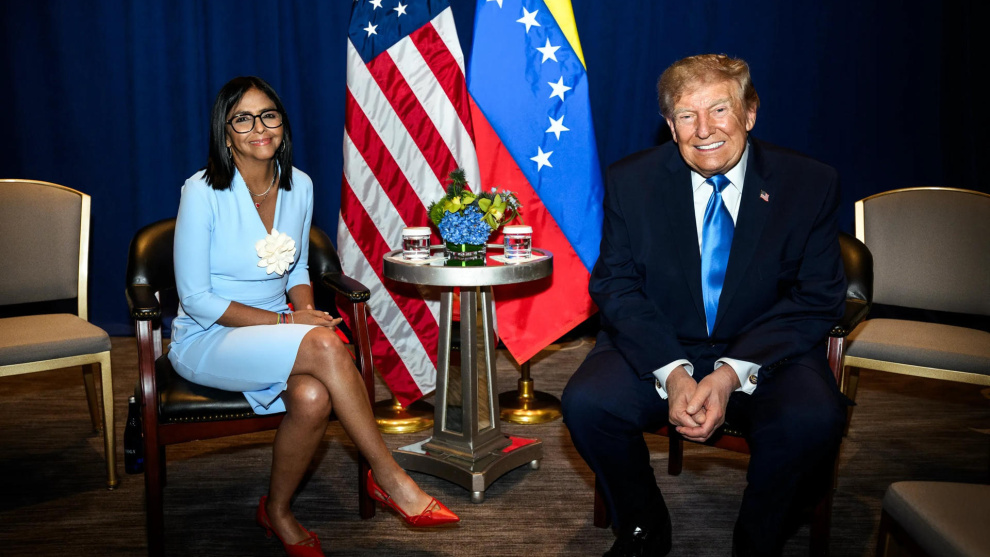 siguiente por Delcy Rodríguez. Ella declaró:« Quiero, en esta 81ª Asamblea General de la ONU, agradecer al presidente Donald Trump y a su gobierno su disposición a retomar el camino de las relaciones diplomáticas y de cooperación con Venezuela. »
« La última vez que dos presidentes de Venezuela y Estados Unidos se reunieron fue en el año 2009. Hoy trabajamos seriamente para dirimir a través del diálogo las diferencias existentes, pero principalmente para abonar los caminos para el entendimiento energético, la promoción de la seguridad, la lucha común contra el crimen transnacional y la cooperación económica en beneficio de ambos pueblos y de nuestro continente. ». []
En su discurso, Delcy Rodríguez va más allá de dar las gracias a Trump. También ha elogiado el acuerdo petrolero bilateral:
« Resalto así el reciente acuerdo binacional Estados Unidos-Venezuela como uno de los más grandes jamás suscritos y que contribuirá al equilibrio energético del hemisferio y de la economía internacional. »
Cabe señalar que en su discurso ante la misma Asamblea General de las Naciones Unidas Delcy Rodríguez no hizo ninguna mención a Nicolás Maduro ni a su esposa Cilia Flores, ambos capturados por las fuerzas estadounidenses el 3 de enero de 2026 y detenidos en Estados Unidos. Tampoco pidió su liberación.
Un mes más tarde Trump insistió sobre lo mismo en un discurso pronunciado en el puerto de Corpus Christi (Texas) el 27 de octubre de 2026 ante un buque que, según sus declaraciones, transportaba un millón de barriles de petróleo venezolano, afirmando: «Al vencedor le toca el botín, ¿no es así? Pero gracias a nuestra gran victoria en nuestra reciente guerra contra Venezuela, el petróleo y los cargamentos se suministran a Estados Unidos sin ningún coste para el contribuyente estadounidense» [] .
Hay que añadir que Venezuela sigue sufriendo los efectos de las sanciones internacionales, que incluyen la congelación o confiscación de parte de sus activos en el extranjero. Por último, debe hacer frente a las consecuencias de una catástrofe natural de gran magnitud tras los terremotos de junio de 2026. Con el pretexto de aliviar la deuda de Venezuela, la reestructuración que se está preparando corre el riesgo de organizar un nuevo expolio de las riquezas del país en beneficio de los acreedores y los fondos especulativos.
El importe de la deuda es totalmente exagerado
Según la información publicada en junio de 2026 el Gobierno interino de Delcy Rodríguez se dispondría a reconocer un conjunto de créditos que podrían alcanzar los 240 mil millones de dólares. Esta cifra es muy superior a las estimaciones que circulaban anteriormente, que oscilaban entre 150 y 170 mil millones de dólares. En relación con un PIB que hoy ronda los 100 mil millones de dólares, una deuda de 240 mil millones representaría el 240 % del PIB.
Tal y como han señalado varios autores venezolanos, entre ellos el economista José Félix Rivas Alvarado, ex director de la Oficina Nacional de Crédito Público entre 2020 y 2024, […] la cifra de 240 mil millones no es más que una invención destinada a justificar la continuación del saqueo de Venezuela. Sumando sin distinción el principal de los bonos, los intereses impagados, las deudas bilaterales, los créditos comerciales y los laudos arbitrales, equivale a presentar como una deuda legítima del pueblo venezolano el conjunto de las sumas reclamadas por los acreedores sin siquiera examinar su origen ni su legitimidad.
El saldo nominal de los bonos emitidos por el Estado venezolano y por la empresa petrolera pública PDVSA se estima en unos 60 mil millones de dólares. []
Pero el valor nominal de una deuda no se corresponde necesariamente con su valor de mercado. Así, una deuda en forma de bonos con un valor nominal de 60 mil millones de dólares puede, cuando los títulos se negocian a solo el 10 % de su valor nominal, tener un valor de mercado de 6 mil millones de dólares.
Esto es precisamente lo que permite comprender la evolución de las cotizaciones de los bonos del Estado venezolano y de PDVSA (Petróleos de Venezuela S.A.) en el mercado secundario, es decir, el mercado en el que se compran y revenden los títulos de deuda.
Un descuento del 60 % engañoso: hasta un 233 % de rendimiento para algunos acreedores
Esta distinción cambia profundamente la forma de valorar la reestructuración que se está preparando. Un descuento del 60 % sobre el valor nominal puede presentarse de manera engañosa como una importante concesión de los acreedores a Venezuela. Pero si algunos de ellos han comprado los títulos al 12 % o al 16 % de su valor nominal pueden, a pesar de este descuento, obtener ganancias considerables.
Veamos un ejemplo sencillo. Un fondo que hubiera comprado por 12 dólares un crédito de 100 dólares y que recuperara 40 dólares en el marco de una reestructuración, ya habría obtenido una ganancia de 28 dólares, lo que supone un rendimiento del 233 % sobre su inversión inicial. Si recuperara 50 dólares su rentabilidad alcanzaría el 317 %; con una recuperación de 60 dólares, alcanzaría el 400 %.
Por lo tanto, hay que distinguir cuidadosamente entre el valor nominal de la deuda, su valor de mercado y el precio efectivamente pagado por el titular actual. Sin esta distinción, es imposible determinar quién se beneficia realmente de una reestructuración y quién asume efectivamente su coste.
Esta es la paradoja que este artículo va a poner de relieve: una reestructuración presentada como una victoria porque reduciría en un 50 % o un 60 % la deuda nominal podría permitir a los acreedores (grandes fondos de inversión, bancos, familias venezolanas adineradas o extranjeras, fondos buitre, etc.) que han comprado a precio de saldo deuda venezolana en los últimos años obtener rendimientos exorbitantes de varios cientos por ciento. Para que sea realmente una victoria hay que imponer a los acreedores una reducción mucho mayor, cercana al 90 % del valor nominal, así como la cancelación o el repudio de las deudas ilegítimas y/ o ilegales.
Todo es cuestión de negociación y de relaciones de fuerza con los acreedores. En esta negociación y este enfrentamiento, la ciudadanía debe desempeñar un papel activo exigiendo transparencia sobre los verdaderos poseedores de los títulos y ejerciendo una fuerte presión sobre las autoridades para que la reestructuración no se convierta en una garantía de beneficios considerables a los titulares y especuladores de la deuda.
En el marco de una auditoría ciudadana hay que poner de manifiesto hasta qué punto mienten los acreedores cuando anuncian que están dispuestos a hacer sacrificios. Hay que alertar al pueblo venezolano y poner en tela de juicio las declaraciones de los gobernantes cuando pretenden haber obtenido una victoria frente a los acreedores afirmando que estos han sido generosos con el país, cuando en realidad el país se hunde un poco más en el círculo vicioso del endeudamiento, creando un nuevo círculo vicioso que consiste en recurrir a nuevos préstamos para pagar los antiguos que ya no se pueden saldar.
Es necesario ejercer una presión muy fuerte sobre las autoridades para que pongan fin al chantaje y la especulación. Al final de este artículo expongo, basándome en dos ejemplos históricos, lo que se puede lograr frente a los acreedores en favor de la justicia y la recuperación de la soberanía nacional, así como en beneficio del pueblo.
A continuación, examinaré la espectacular evolución del precio de los títulos venezolanos en el mercado secundario antes de detallar las ganancias que pueden obtener los distintos tipos de acreedores en función del precio al que adquirieron sus títulos y la tasa de recuperación obtenida en la reestructuración que se está preparando.
La evolución de los precios de la deuda de Venezuela en el mercado de deuda: un ejemplo especialmente revelador
Tomemos como ejemplo el bono PDVSA 2035 [], uno de los más interesantes para nuestro análisis.
Tabla 1. Evolución del precio del PDVSA 2035 en % del valor nominal []
Observamos una evolución espectacular: un crédito adquirido en 2024 por alrededor del 12 % del valor nominal de emisión podía valer más del 40 % en 2026.
El descuento que enriquece a los acreedores
Aquí es donde el cálculo se vuelve especialmente interesante. Supongamos que un fondo de inversión compró en julio de 2024 bonos de PDVSA con un valor nominal de 100 millones de dólares por 12 millones de dólares. Supongamos que el Gobierno de Venezuela consigue una reducción del 60 % del valor nominal a lo largo del año 2027 y que lo anuncia como una victoria. En este escenario, el acreedor recuperaría efectivamente 40 millones de dólares (M$) de una deuda con un valor nominal de 100 M$.
Pero el fondo que la había comprado por 12 M$ recuperaría: 40 M$ – 12 M$ = 28 M$ de ganancia. Es decir, una ganancia del 233,3 % con respecto a su inversión inicial.
¿Quién sale realmente ganando: el acreedor o Venezuela?
Incluso con una reducción del 70 % del valor nominal: la deuda de 100 M$ se transformaría o canjearía por 30 millones de dólares (M$). El fondo obtendría:
30 M$ – 12 M$ = 18 M$ de beneficio, un +150 % respecto a su inversión inicial.
E incluso con una reducción del 80 %: 100 M$ → 20 M$ el fondo seguiría obteniendo:
20 M$ – 12 M$ = 8 M$, lo que supone un +66,7 %.
Solo en caso de una reducción del 90 % del valor nominal el fondo empezaría a sufrir pérdidas: 100 M$ → 10 M$, es decir: 10 M$ – 12 M$ = – 2 M$, lo que supone una pérdida del 16,7 % con respecto a su inversión inicial.
En otras palabras, un fondo que hubiera comprado este crédito a solo el 12 % de su valor nominal podría obtener una ganancia sustancial incluso en el supuesto de una reestructuración extremadamente severa. Se trata de un elemento esencial para tener en cuenta a la hora de analizar los intereses de los distintos acreedores y las condiciones de una posible reestructuración de la deuda venezolana.
 Una deuda comprada al 12 % del valor nominal: hasta un 567 % de rendimiento
Presento el mismo razonamiento en forma de tabla, considerando diferentes tasas de recuperación del valor nominal del crédito:
Tabla 2: Ganancias potenciales en millones de dólares (M$) y en % sobre deudas compradas al 12 % de su valor, según la tasa de recuperación del crédito
Cabe precisar que estos cálculos no tienen en cuenta los intereses percibidos ni los posibles pagos intermedios, ni tampoco los nuevos intereses que se percibirán tras la reestructuración.
¿Qué ocurre con los acreedores que compraron la deuda al 16 %? El Financial Times señala que algunos inversores habían comprado los bonos venezolanos a niveles extremadamente bajos y que los bonos soberanos aún se negociaban en torno al 16 % de su valor nominal en 2024, antes de la espectacular subida de finales de 2025 y principios de 2026.Tomemos 16 céntimos como precio de adquisición hipotético.
Tabla 3: Ganancias potenciales en millones de dólares (M$) y en % sobre la deuda comprada al 16 % de su valor, según la tasa de recuperación del crédito
Así, incluso con una recuperación relativamente modesta del 50 % del valor nominal, un inversor que hubiera comprado un título de deuda a un precio del 16 % obtendría una rentabilidad del 212,5 % sobre su inversión inicial. Incluso si se compra después del 3 de enero de 2026, la deuda de Venezuela aún puede reportar grandes beneficios
Tras la intervención estadounidense del 3 de enero los precios de los títulos de deuda han subido considerablemente. El Financial Times señala que los bonos soberanos han pasado del 33 al 42 % de su valor nominal y que el bono de PDVSA 2035 ha pasado del 26 al 33 %. Para un inversor que hubiera comprado un bono de PDVSA a 35 céntimos los resultados serían mucho más modestos: Y para un inversor que compre a 40 céntimos: Los cálculos anteriores ponen de relieve un aspecto fundamental: el momento en que se adquiere el crédito es determinante.
La deuda soberana: otra revalorización espectacular
No hay que limitar el análisis a PDVSA. El bono soberano de Venezuela 2031 emitido en 2011 por un importe total de 4.200 millones de

dólares, que en 2020 cotizaba cerca del 10 % de su valor nominal, valía casi el 54 % de dicho valor el 20 de agosto de 2026. Su cotización había subido cerca de un 238 % desde enero de 2025, cuando solo cotizaba al 16 % de su valor nominal. Esta evolución pone de manifiesto la enorme revalorización de los créditos que se ha producido.
El Financial Times señalaba que algunos fondos especializados habían constituido sus posiciones cuando los bonos se negociaban a niveles mucho más bajos. Por lo tanto, algunos ya habían obtenido importantes plusvalías incluso antes de que se anunciara el proceso de reestructuración.
El momento de la compra marca la diferencia: la especulación constante con los títulos de deuda
Todos los ejemplos ofrecidos hasta ahora se basan en cálculos rigurosos que ilustran las posibles consecuencias de una reestructuración. Para completar la descripción de la situación real hay que tener en cuenta que un acreedor puede vender o comprar títulos en cualquier momento. También pueden comprar títulos nuevos inversores atraídos por los beneficios. Los fondos de inversión privados y los particulares cercanos a Trump que estaban al corriente del inminente ataque o que lo consideraban probable, pudieron comprar bonos de PDVSA en diciembre de 2025, cuando se vendían al 25 % de su valor nominal, esperar al momento del ataque y revenderlos dos días después al 33 % de su valor.
Los que se quedaron atrás pudieron comprarlos después del 5 de enero al 33 % pensando que seguirían ganando valor, ya que las autoridades de Venezuela habían aceptado de facto la situación, y revenderlos en marzo de 2026 al 38 % de su valor o en agosto de 2026 al 44 % de su valor. Otros podían comprar títulos en marzo al 38 % de su valor y revenderlos en agosto de 2026 al 44 %.
En el mercado secundario de deuda soberana se observan constantes movimientos de compra y reventa que ya no tienen nada que ver con la financiación de los Estados, sino que están motivados únicamente por las apuestas especulativas de los titulares de los títulos de deuda.
¿Quién posee la deuda de PDVSA en forma de títulos?
Entre los titulares y compradores identificables de créditos sobre PDVSA se encuentran varios grandes gestores de activos y fondos especializados en deuda emergente y deuda en dificultades, entre los que destacan Ashmore, Fidelity, T. Rowe Price, GMO, Greylock Capital, Mangart Capital, Morgan Stanley, BlackRock, Vanguard, PIMCO y Stone Harbor. También hay que mencionar al fondo buitre Elliott Management, cuya filial Amber Energy ha cerrado un acuerdo para la adquisición, por unos 2.125 mil millones de dólares, de bonos  de PDVSA 2020 que representan más del 75 % de los títulos en poder del grupo de acreedores firmantes. Sin embargo, esta operación vinculada al proyecto de adquisición de CITGO aún no se ha formalizado.
Por lo tanto, se conoce un cierto número de fondos y bancos que poseen títulos, pero se desconocen los detalles de lo que poseen, el precio al que compraron los títulos, los intereses que ya han percibido y las ganancias que ya han podido obtener especulando con ellos. Dicho esto, una búsqueda en Internet permite hacerse una idea de quién posee qué.
Por ejemplo, el banco Goldman Sachs ha adquirido una cantidad importante de títulos de PDVSA. En mayo de 2017 Goldman Sachs Asset Management compró por unos 865 millones de dólares bonos de PDVSA con un valor nominal de 2.800 millones de dólares, es decir, solo el 31 % de su valor nominal. El cupón del 6 % proporcionaba al comprador una rentabilidad corriente de aproximadamente el 19,4 % sobre el precio efectivamente pagado. Posteriormente, Goldman Sachs comenzó a revender los títulos al 33 o al 34 % de su valor.
No cabe duda de que la burguesía venezolana, tanto la antigua como la nueva, también ha comprado títulos de la deuda del país y especula con la reestructuración que se está preparando. []
Cómo algunos acreedores pueden beneficiarse dos veces de una misma deuda
Hay otro mecanismo financiero que merece ser destacado: el de los Credit Default Swaps (CDS), contratos que permiten a un inversor adquirir protección frente al riesgo de impago de un Estado o una empresa. A cambio del pago periódico de una prima, otro agente financiero se compromete a abonarle una indemnización si se produce el impago previsto en el contrato. En otras palabras, un inversor que posea bonos también puede adquirir protección financiera frente al impago de esos mismos bonos.
Venezuela ofrece un ejemplo especialmente revelador.En noviembre de 2017, en un contexto marcado por las sanciones impuestas por Donald Trump contra Caracas, Venezuela ya no pudo seguir pagando los intereses de su deuda soberana y de la de PDVSA. En consecuencia, el comité de determinación de la International Swaps and Derivatives Association (ISDA) reconoció la existencia de un evento de crédito (Failure to Pay) que activó las indemnizaciones previstas en los contratos de CDS. [] La subasta organizada por la ISDA el 12 de diciembre de 2017 para la deuda soberana venezolana fijó el precio de recuperación de los bonos en tan solo el 24,5 % de su valor nominal. Los inversores que habían adquirido protección mediante CDS recibieron una indemnización equivalente al 75,5 % del importe nominal cubierto.
Pero este mecanismo presenta una particularidad esencial: los inversores que habían comprado simultáneamente bonos venezolanos y contratado una protección mediante CDS podían optar por una liquidación en efectivo y conservar sus bonos. De este modo, percibían la indemnización prevista por el CDS abonada por el vendedor de la protección sin perder necesariamente su crédito frente a Venezuela.
Veamos un ejemplo: un inversor poseía 100 millones de dólares en bonos venezolanos y había adquirido una cobertura mediante un CDS por el mismo importe. Tras el impago de 2017 pudo recibir una indemnización de 75,5 millones de dólares al tiempo que conservaba sus bonos de 100 millones de dólares de valor nominal, siempre que se hubiera acogido a la liquidación en efectivo en lugar de entregar sus títulos.
Ahora bien, esos bonos antiguos podrían permitirle beneficiarse de una nueva recuperación durante la reestructuración que está preparando actualmente el Gobierno venezolano. Si los títulos que ha conservado son admitidos al canje podrá aportarlos a cambio de nuevos bonos u otros instrumentos financieros. Para entonces ya habrá percibido 75,5 millones de dólares en concepto de su CDS y podría obtener un valor adicional gracias a los nuevos títulos recibidos durante la reestructuración. Su ganancia acumulada dependerá de las condiciones del canje, del valor de los nuevos instrumentos, del precio al que compró inicialmente sus bonos y de las primas pagadas por su protección mediante el CDS.
Un mismo inversor puede beneficiarse dos veces de una misma operación de crédito: primero del impago, gracias a la indemnización de su CDS y después de la reestructuración, gracias a los bonos que ha conservado. No importa que la primera indemnización la haya abonado una entidad financiera vendedora de protección y que la segunda recuperación dependa de los compromisos de Venezuela: desde el punto de vista del inversor ambas ventajas financieras pueden acumularse.
Este ejemplo ilustra un aspecto especialmente desconocido de la especulación con la deuda soberana: el impago no supone necesariamente una pérdida definitiva para los inversores. Incluso puede convertirse en una oportunidad para obtener ganancias, tanto más importantes cuanto que algunos títulos se han adquirido a un precio muy bajo y que sus titulares disponen, al mismo tiempo, de protecciones financieras contra el impago. La futura reestructuración de la deuda venezolana podría ofrecer a algunos inversores una nueva fuente de beneficios que se sumaría a las indemnizaciones que ya hubieran percibido en 2017.
Estados Unidos interviene directamente en el asunto
 El 21 de septiembre de 2026 Delcy Rodríguez viajó a Nueva York para reunirse con varios responsables internacionales. Entre otros, se reunió con: Kristalina Georgieva, directora general del FMI; Ajay Banga, presidente del Banco Mundial e Ilan Goldfajn, presidente del Banco Interamericano de Desarrollo.
El 22 de septiembre se reunió con Donald Trump. El secretario de Estado estadounidense, Marco Rubio, confirmó el 23 de septiembre que Trump y Rodríguez habían hablado sobre la reestructuración de la deuda. Rubio declaró que la reestructuración era indispensable para el éxito económico de Venezuela y que Estados Unidos deseaba contribuir al proceso. Esto confirma que el asunto va mucho más allá de una negociación financiera clásica entre un Estado y sus acreedores privados.
El Gobierno de Delcy Rodríguez se está acercando mucho al FMI
A mediados de octubre de 2026 el Gobierno de Delcy Rodríguez anunció la próxima publicación de un análisis de sostenibilidad de la deuda (Debt Sustainability Analysis, DSA). Se trata de un paso esencial en la formalización del acercamiento al FMI: el análisis de sostenibilidad de la deuda (DSA) debe permitir determinar cuánto puede pagar Venezuela y qué reducción de la deuda sería necesaria. Este documento no beneficia en absoluto a los intereses del país.
El papel como asesor del Gobierno del banco de inversión estadounidense Centerview Partners y su oficina de París dirigida por Matthieu Pigasse
El 16 de octubre de 2026 Reuters publicó una noticia en la que se confirmaba que Centerview Partners sigue siendo el asesor financiero de Venezuela. Calixto Ortega, responsable económico del Gobierno, declaró: «Estamos muy satisfechos con ellos» y precisó que se había reunido con sus representantes durante la semana de reuniones del FMI y del Banco Mundial en octubre de 2026 en Bangkok.
Según la agencia financiera Bloomberg, que afirma haber tenido acceso a un borrador de contrato negociado entre el Gobierno venezolano y Centerview Partners en mayo de 2026, las condiciones financieras preveían una remuneración mensual de 750 mil dólares, a la que se sumaban los gastos, así como una comisión de éxito del 0,1 % del importe total de la deuda reestructurada, sin límite máximo. Partiendo de una deuda estimada entre 150 mil y 200 mil millones de dólares por los analistas de Wall Street, esta comisión podría ascender a entre 150 y 200 millones de dólares.
Una persona cercana a las negociaciones habría indicado a Bloomberg que el acuerdo final recogía las mismas condiciones financieras, aunque el borrador del contrato preveía la posibilidad de revisarlas. Centerview ha rebatido las cifras publicadas, afirmando que exageran considerablemente las condiciones previstas [].
Para imponer una cancelación de deuda muy significativa es necesario obligar a los acreedores a darse a conocer
Para conocer quiénes son los titulares de los títulos de deuda hay que exigir a las autoridades del país que se aseguren de que estos indiquen, en una fecha determinada, el importe de los títulos que tienen en su poder y las características de los mismos.
Todos los títulos sujetos a la reestructuración deben registrarse e identificar a sus titulares reales. Una vez establecido este registro las autoridades venezolanas deben imponer la prohibición de su reventa hasta que finalice la reestructuración, con el fin de impedir que los fondos especulativos continúen con sus operaciones a costa del pueblo venezolano. Esta prohibición tiene que ir acompañada de medidas coercitivas contra los acreedores que se nieguen a declarar sus títulos o intenten eludir el dispositivo.
La reestructuración debe tener como objetivo una reducción de hasta el 90 % de su valor nominal. A continuación, el Gobierno debe realizar una oferta de recompra al precio que él mismo determine, por ejemplo, el 10 % del valor nominal, y los propietarios de los títulos tendrán la opción de venderlos al Estado venezolano o conservarlos, en cuyo caso asumirán el riesgo de sufrir una pérdida total.
Cabe añadir que la parte de la deuda que tras una auditoría ciudadana se haya identificado como ilegal, ilegítima u odiosa debe considerarse nula y ser repudiada.
¿Existe algún precedente de la creación de un registro de titulares de títulos impuesto por un gobierno a sus acreedores?
Sí, se trata del caso de México a principios de la década de 1940, cuando este país logró imponer a los acreedores una reducción del 90 % del valor nominal de los títulos y una renuncia casi total a los intereses de demora []. He analizado este triunfo en el libro Sistema deuda. Historia de las deudas soberanas y su repudio (capítulo 11) y en el artículo .
¿Existen ejemplos de recompra de títulos por parte de un país endeudado que se haya aprovechado del desplome del precio de mercado de los títulos en caso de suspensión de pagos?
Sí, México a principios de la década de 1940 recompró con un descuento muy elevado una parte importante de los títulos de su deuda (véase el recuadro sobre la recompra por parte de México de su deuda exterior) y Ecuador hizo lo mismo en 2008-2009 [].
¿Es mejor proceder a una recompra de títulos que a un canje de títulos?
No es recomendable realizar un canje de títulos, es preferible optar por una recompra. Fue eso lo que hizo México al recomprar títulos a precios extremadamente bajos, hasta al 0,1 % de su valor nominal, a partir de la década de 1930, antes de firmar un acuerdo oficial con los acreedores en 1942 y es lo que hizo con éxito Rafael Correa en 2008-2009 al recomprar títulos de deuda de su país al 20 % de su valor antes de presentar una oferta oficial al 35 % del valor. México y Ecuador habían recomprado sus títulos con un fuerte descuento a cambio de pago al contado, en lugar de limitarse a transformar su valor nominal en una nueva deuda.
Si se tratara de realizar un canje sería necesario un descuento muy elevado, del 90 %, con un plazo de vencimiento muy largo, de al menos 30 años, precedido de un período de gracia de al menos 15 años (es decir, que el pago no comenzara hasta 15 años después del acuerdo de reestructuración) y un tipo de interés muy bajo, por ejemplo, del 1 al 2 % o un tipo de interés cero.
Conclusión: recuperar el control de la deuda para recuperar el control de los ingresos del país
El análisis anterior permite extraer una primera conclusión esencial: no basta con anunciar una fuerte reducción del valor nominal de la deuda para poder hablar de una victoria frente a los acreedores. Una reducción del 50, 60 o incluso del 70 % del importe nominal puede dejar a algunos tenedores de títulos con rendimientos considerables cuando han adquirido sus créditos a precios muy rebajados.
Por lo tanto, hay que dejar de presentar la reestructuración de la deuda como una mera operación contable. Lo que está en juego es el reparto de los recursos futuros de Venezuela, en especial de sus ingresos petroleros, entre la población del país y los acreedores extranjeros. Cada dólar destinado durante décadas al servicio de una deuda reconocida en el marco de una reestructuración es un dólar que no podrá destinarse a las necesidades sociales, a la reconstrucción, a los servicios públicos, a la sanidad, a la educación o al desarrollo del país.
Por eso, la primera exigencia debe ser la transparencia y la auditoría. Es necesario conocer a los acreedores, los títulos que poseen, las condiciones en las que los adquirieron, los intereses que ya han percibido y las posibles plusvalías que han obtenido. También hay que distinguir entre las deudas cuya legitimidad pueda demostrarse y aquellas que deban ser impugnadas y no considerar intocable toda deuda presentada como una deuda de Venezuela.
El segundo requisito es no permitir que los acreedores impongan las condiciones de la reestructuración. La experiencia histórica demuestra que un Estado endeudado no está condenado a aceptar las condiciones dictadas por los mercados financieros. Cuando la relación de fuerzas le es favorable y dispone de una estrategia adecuada, puede obtener reducciones mucho más importantes que aquellas que los acreedores están dispuestos a aceptar de forma espontánea.
Los ejemplos de México y Ecuador también ponen de manifiesto el interés de una estrategia basada en la recompra de títulos con un fuerte descuento, en lugar de un simple canje que transformaría la deuda antigua en una nueva deuda y prolongaría durante décadas el poder de los acreedores.
En el caso de Venezuela la cuestión es mucho más amplia que saber si la deuda se reducirá en un 50 o en un 60 %. La verdadera cuestión es saber a qué precio se recomprarán los títulos de deuda, quién se beneficiará de la operación, qué parte de los ingresos futuros del país se destinará al servicio de la deuda y qué parte de la deuda debe cancelarse o repudiarse de forma pura y simple.
La cuestión decisiva es la relación de fuerzas y esta relación depende también de la capacidad ciudadana para organizarse, exigir una auditoría de la deuda y rechazar que una reestructuración presentada como una solución se convierta en un mecanismo de transferencia de riqueza en beneficio de los acreedores.
Por último, hay que recordar algo evidente: la deuda de un Estado debería tener como única y exclusiva función financiar las necesidades legítimas de ese Estado y su población, no enriquecer a los especuladores a costa de los pueblos.
En cualquier caso, dada la dominación que Washington ejerce sobre Venezuela, la lucha del pueblo por recuperar el ejercicio de la soberanía del país sobre sus recursos, su presente y su futuro es la prioridad de las prioridades.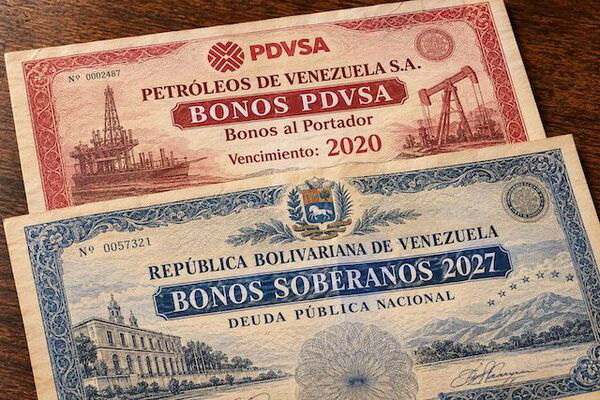
Notas:
[1] «It was a war, but it’s perhaps the biggest deal ever made. To the victor belong the spoils, you’ve all heard that». Transcripción y grabación: Naciones Unidas, Debate General – Asamblea General, 81.º período de sesiones, 22 de septiembre de 2026, transcripción (intervención de Donald Trump, pasaje dedicado a Venezuela, líneas 241-244), , consultado el 1 de noviembre de 2026.
[2] Véase El Diario, 23 de septiembre de 2026, «La transcripción del discurso de Delcy Rodríguez en la 81.ª Asamblea General de la ONU», transcripción íntegra del discurso: . Grabación de vídeo íntegra: RTVE, 24 de septiembre de 2026, «Discurso completo de Delcy Rodríguez ante la Asamblea General de la ONU»: , consultado el 1 de noviembre de 2026. En su discurso, Delcy Rodríguez no mencionó a Nicolás Maduro ni a Cilia Flores, ni tampoco pidió su liberación.
[3] «To the victor belong the spoils, right? But thanks to our big victory in our recent war with Venezuela […] the oil and the ships outside is being provided to the United States at zero cost to the American taxpayer ». Véase Roll Call / Factba.se, transcripción del discurso de Donald Trump en Corpus Christi, 27 de octubre de 2026, fragmento 00:02:27-00:03:02; véase también la Casa Blanca, «El presidente Trump anuncia la llegada del primer millón de barriles de petróleo a Texas gracias a un acuerdo petrolero histórico», 28 de octubre de 2026, enlace. consultado el 1 de noviembre de 2026
[4] Leer: José Félix Rivas Alvarado, «Venezuela: los buitres revolotean sobre la deuda externa», 4 de agosto de 2026, , consultado el 1 de noviembre de 2026.
[5] Reuters, Karin Strohecker, «Venezuela inicia una reestructuración gigantesca de la deuda, pero persisten los obstáculos», 15 de mayo de 2026. La agencia estima en unos 60 mil millones de dólares el saldo pendiente de los bonos en mora emitidos por el Estado venezolano y PDVSA, sin contar los intereses acumulados ni otras deudas.
[6] El 17 de mayo de 2012 PDVSA emitió 3 mil millones de dólares en títulos con vencimiento en 2035 con un tipo de interés anual del 9,75 %. Por cada 100 millones de dólares de valor nominal, esto supone unos intereses contractuales de 9,75 millones de dólares al año, pagaderos en dos cuotas semestrales de 4,875 millones de dólares, siempre que se efectúe el pago efectivo de los cupones. Fuente: Comisión de Valores y Bolsa (SEC), documentación relativa a los bonos de PDVSA.
[7] Fuentes: MUFG, «Venezuela: Long, Complex Path to Recovery for Bonds in Default», enero de 2026, p. 8, gráfico «PDVSA 2035 bond» (datos de Bloomberg a 9 de enero de 2026); Financial Times, «Hedge funds profit as Venezuela’s bonds surge», enero de 2026; Bolsa de Stuttgart, cotización del bono PDVSA 2035 (ISIN USP7807HAQ85), 30 de octubre de 2026.
[8] Brian Ellsworth y Corina Pons, «The silent creditor group in Venezuela’s debt crisis: Venezuelans», Reuters, 8 de diciembre de 2017. Esta investigación revela que los bonos del Estado venezolano y de PDVSA también estaban en manos de particulares acaudalados y de grandes empresas venezolanas. Véase también S&P Global Ratings, «The Venezuelan Sovereign Debt Restructuring Question», 2026, que confirma la presencia de residentes venezolanos entre los poseedores de estos títulos.
[9] La International Swaps and Derivatives Association (ISDA), asociación profesional internacional que agrupa a más de 1 000 instituciones financieras y otros actores del mercado de derivados, ha creado cinco comités regionales encargados de determinar si los acontecimientos previstos en los contratos de CDS constituyen eventos de crédito. El comité regional de las Américas, competente para Venezuela, estaba compuesto en noviembre de 2017 por quince instituciones con derecho a voto: diez bancos (Bank of America, Barclays, BNP Paribas, Citibank, Credit Suisse, Deutsche Bank, Goldman Sachs, JPMorgan Chase, Mizuho Securities y Société Générale) y cinco gestoras de activos o fondos de inversión (AllianceBernstein, Citadel, Cyrus Capital Partners, Elliott Management y PIMCO).
Estas quince instituciones votaron por unanimidad el 21 de noviembre de 2017 a favor del reconocimiento de un evento de crédito relativo a Venezuela. La ISDA se encargaba de la secretaría del comité sin participar en la votación. Véase ISDA, «Annual Determinations Committees Outcome», 31 de marzo de 2017, y «Determinations Committee Decision, Americas», 21 de noviembre de 2017. Cabe señalar que Elliott Management, un fondo buitre muy activo cuyo propietario, Paul Singer, financió las campañas electorales del Partido Republicano, participó en la decisión de la ISDA.
En 2024-2025 Elliott, a través de su filial Amber Energy, se involucró en el proceso judicial de venta de la empresa matriz de Citgo, PDV Holding. Cabe recordar que CITGO es una importante empresa petrolera y de refinería con sede en Estados Unidos, concretamente en Houston (Texas). Posee varias refinerías, redes de distribución e infraestructuras de transporte de petróleo y productos petrolíferos. Es una filial indirecta de la petrolera pública venezolana PDVSA y constituye uno de los principales activos de Venezuela en el extranjero.
[10] Reuters, «El principal asesor económico afirma que Centerview sigue siendo el asesor financiero de Venezuela», , consultado el 2 de noviembre de 2026.
[11] Bloomberg Línea, «Centerview negoció con Venezuela un contrato de 150 millones de dólares para reestructurar su deuda», 11 de junio ; Reuters, «Lazard se postula para sustituir a Centerview como asesor financiero de Venezuela, según una fuente», 14 de junio de 2026, , consultado el 2 de noviembre de 2026.
[12] México ofrece un interesante precedente histórico. Mediante un decreto del 4 de agosto de 1942, publicado en el Diario Oficial de la Federación el 22 de agosto de 1942, el Gobierno mexicano obligó a los titulares de bonos de la antigua deuda exterior (deuda directa y deuda ferroviaria) a presentar sus títulos para su registro oficial. Debían demostrar que no eran nacionales de países enemigos y que habían adquirido sus títulos por medios legítimos. El registro constituía una condición previa para obtener los pagos previstos en los acuerdos de reestructuración de 1942 y 1946. Los títulos no registrados pasaron finalmente a ser propiedad del Estado mexicano en virtud de la Ley de 29 de diciembre de 1951 sobre los bonos enemigos. Véase: Banco de México, Historia del Banco de México, tomo X, «El pago de las deudas antiguas», ; Slade contra Estados Unidos de México, 617 F. Supp. 351, 353-354 (D.D.C. 1985), ; Diario Oficial de la Federación, 22 de agosto de 1942, decreto relativo al registro de los títulos de la antigua deuda externa.
[13] Ecuador también utilizó esta estrategia en 2008-2009. Tras suspender los pagos de sus bonos Global 2012 y Global 2030 el Gobierno de Rafael Correa procedió a la recompra de sus propios títulos, que se habían depreciado considerablemente en el mercado secundario, incluso antes de que se lanzara la oferta oficial de recompra. Estas operaciones se habrían llevado a cabo a través del Banco del Pacífico, que actuó con un intermediario, a precios superiores a 20 céntimos por dólar de valor nominal. El FMI confirma que Ecuador había recomprado un gran número de sus bonos en el mercado secundario antes de la oferta oficial. El 20 de abril de 2009 el Gobierno lanzó una oferta pública de recompra al contado, organizada en forma de subasta holandesa modificada. El precio final se fijó en 35 céntimos por dólar de valor nominal y se recompraron aproximadamente el 91 % de los bonos en mora. Véase: Udaibir S. Das, Michael G. Papaioannou y Christoph Trebesch, «Sovereign Debt Restructurings 1950–2010», FMI, Documento de trabajo WP/12/203, agosto de 2012; «Ecuador’s 2008–2009 Debt Restructuring», en Carlos A. Primo Braga y Gallina A. Vincelette (eds.), Sovereign Debt and the Financial Crisis, Banco Mundial, 2011, en particular pp. 252-253; Eduardo Levy Yeyati, «Recompras de deuda y reestructuraciones encubiertas: ¿puede Grecia seguir los pasos de Ecuador?», Brookings Institution, 29 de julio de 2011; Mark Weisbrot y Luis Sandoval, «Actualización sobre la economía ecuatoriana», CEPR, junio de 2009, p. 17. He explicado la experiencia ecuatoriana en «Ecuador: Resistencias a las políticas determinadas por el Banco Mundial, el FMI y otros acreedores entre 2007 y 2011», publicado el 16 de agosto de 2024,
*Doctor en Ciencias políticas de la Universidad de Lieja y de la Universidad de París VIII, es el portavoz del CADTM internacional y es miembro del Consejo Científico de ATTAC Francia.